

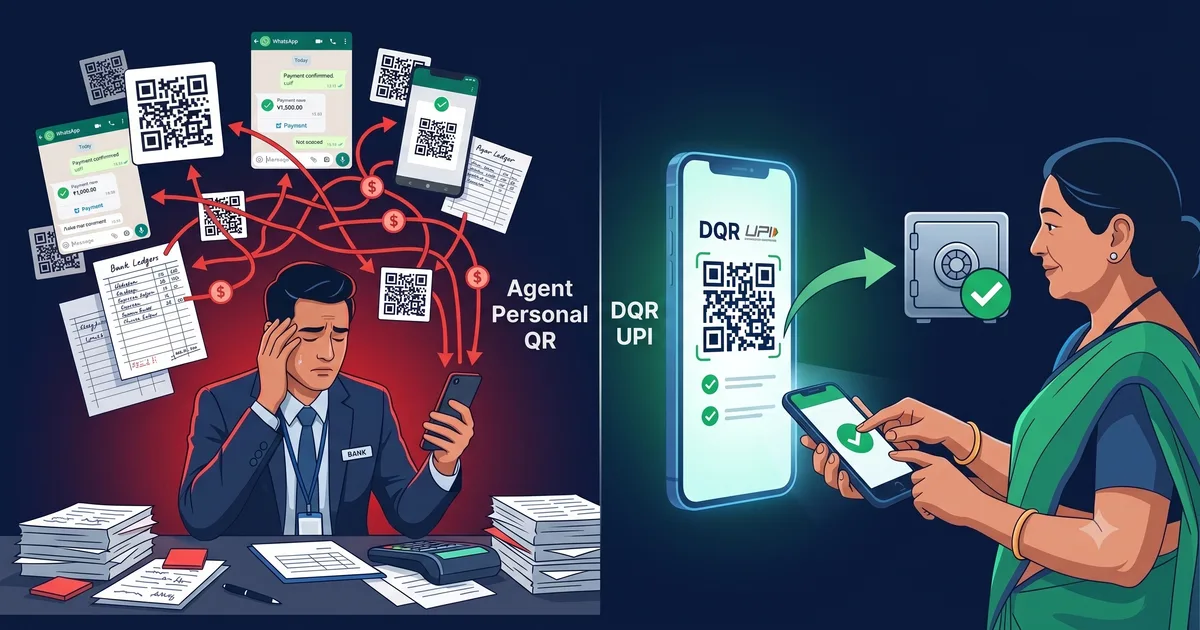
એજન્ટ UPI QR કોડ શા માટે સમાધાનની ફસામણ છે — અને હોંશિયાર બૅન્કો તેના બદલે શું કરી રહ્યા છે
સાંજના 6 વાગ્યા છે. તમારી શાખા વ્યવસ્થાપક હજુ પણ તેના ટેબલ પર બેઠી છે. દિવસની પિગ્મી ઉઘરાણી પત્રિકા 160 ખાતાઓમાં ₹48,000 ઉઘરાવ્યાનું દર્શાવે છે. બૅન્કનો UPI ખાતાવહી 94 ક્રેડિટ દર્શાવે છે જેની કુલ રક્કમ ₹28,500 છે. બાકીના ₹19,500? ત્રણ એજન્ટોના PhonePe ખાતાઓ અને WhatsApp સ્ક્રીનશૉટ્સના ઢગ ક્યાંક છે, જેને તે હાથ વડે મેળવવાનો પ્રયાસ કરી રહી છે.
આ ખરાબ દિવસ નથી. આ મંગળવાર છે.
ભારતભરની સહકારી બૅન્કો અને NBFCsમાં, દર સાંજે આ જ ચિત્ર જોવા મળે છે. ફીલ્ડ એજન્ટ ઘરે-ઘરે જઈ હપ્તા ઉઘરાવવા માટે તેમના અંગત UPI QR કોડ વાપરે છે — કોઈ સત્તાવાર રીતે મંજૂર ન કર્યો હોય તેવો એક વ્યવહારુ નિર્ણય જે ચૂપચાપ ડિજિટલ ઉઘરાણીની કરોડરજ્જુ બની ગયો છે. તે સગવડભર્યું છે. તે ઝડપી છે. અને દર મહિને વધતી જતી સમાધાન અને અનુપાલનની સમસ્યાઓ ઊભી કરે છે.
કેટલીક બૅન્કોએ આ ઉકેલવા માટે સહિયારા સ્થિર QR કોડ પર સ્વિચ કર્યું છે. આ સારું છે. આ પૂરતું નથી.
આ લેખ સ્પષ્ટ કરે છે કે એજન્ટના અંગત QR કોડ કેમ નિષ્ફળ જાય છે, સ્થિર QR ફક્ત અડધી સમસ્યા કેમ ઉકેલે છે, અને ડાઇનૅમિક QR (DQR) UPI સ્ત્રોત પર જ સમસ્યા કેવી રીતે નષ્ટ કરે છે.
એજન્ટના અંગત UPI QR કોડ સાથેની 5 સમસ્યાઓ
1. સમાધાન રોજનો હાથ-થી-હાથ-ઝૂઝ છે
જ્યારે ગ્રાહક એજન્ટના અંગત QR સ્કૅન કરીને ₹500 ચૂકવે છે, ત્યારે તે રકમ એજન્ટના અંગત બૅન્ક ખાતામાં જાય છે — તમારી બૅન્કના ચોપડામાં નહીં. એજન્ટ પૈસા જમા ન કરે ત્યાં સુધી શાખાને કંઈ દેખાતું નથી — તે એ જ સાંજ, બીજા દિવસ સવારે, અથવા ઘણા દિવસ પછી થઈ શકે.
દરેક જમા-રકમ સાચા ગ્રાહક ખાતે ચડાવવી એ સંપૂર્ણ હાથ-ઓ-હાથ છે. એજન્ટ સ્ક્રીનશૉટ મોકલે છે. શાખા સ્ટાફ ઉઘરાણી રજિસ્ટર સામે નામ, રક્કમ અને સમય મેળવે છે. જો કોઈ એજન્ટ એક દિવસમાં 30 ગ્રાહકો પાસેથી ઉઘરાવ્યા અને એક જ ભેગી ટ્રાન્સ્ફર મોકલી, તો શાખાને ફરી ગોઠવવું પડે છે કે કયો ₹500 કયા ખાતા માટે છે.
મોટા પ્રમાણ પર — 20 એજન્ટ, 600 રોજના વ્યવહારો — આ રોજ કલાકોનું કામ બને છે, ચોકસાઈની કોઈ ગેરંટી વિના.
2. છળ-કપટ અને ઉચાપત માટે કોઈ સિસ્ટમ-સ્તરની ચકાસણી નથી
જ્યારે ગ્રાહક UPI દ્વારા ચૂકવે છે અને ખાતરી ફક્ત એજન્ટના ફોન પર આવે છે, ત્યારે માત્ર એજન્ટ જ જાણે છે કે તે થઈ ગઈ. એજન્ટ તેને રોકડ તરીકે નોંધ કરે, અથવા બિલકુલ ન નોંધ કરે અને UPI ક્રેડિટ રાખી લે — તે રોકવા માટે કંઈ નથી.
ઉઘરાણી સમયે UPI વ્યવહારને ગ્રાહક ખાતે જોડતો સિસ્ટમ-સ્તર રેકૉર્ડ ન હોય, ત્યારે બૅન્ક પાસે કોઈ સત્તાવાર trail નથી. ગૂંચ અઠવાડિયા પછી ખૂલે ત્યારે, એજન્ટનું ખાતું એક વ્યવહાર દર્શાવે. બૅન્કના ચોપડા રોકડ નોંધ દર્શાવે. શું સાચું છે તે ઠરાવવાનો કોઈ રસ્તો નથી.
3. Float બૅન્કમાં નહીં, એજન્ટના ખાતામાં બેઠો છે
ઉઘરાણી અને જમા વચ્ચે, ભંડોળ એજન્ટોના અંગત બૅન્ક ખાતાઓમાં ભેગો થાય છે. મધ્યમ સક્રિય એજન્ટ કોઈ પણ સમયે ₹30,000–₹80,000 સભ્ય-ભથ્થા ધરાવતો હોઈ શકે.
આ બે સમસ્યા ઉભી કરે છે. પ્રથમ, તમારી વાસ્તવિક તરલ-સ્થિતિ પર દ્રષ્ટિ નથી. બીજું, એજન્ટ તેમના ન-હોય-તેવા પૈસા પર float કમાઈ લે છે.
4. RBI ઑડિટ અને અનુપાલન સાબિત કરી શકાતું નથી
RBI તપાસ-કારી UPI ક્રેડિટ તેના મૂળ સુધી ચકાસવા કહે ત્યારે, તમારી સિસ્ટમ એ પ્રશ્નનો જવાબ આપી શકતી નથી. ચૂકવણી એજન્ટના અંગત ખાતે થઈ. જમા એક ભેગી ટ્રાન્સ્ફર તરીકે આવી. મૂળ UPI reference ગયો. બચ્યું: એક હસ્ત-લિખિત ચોપડાની નોંધ, એક WhatsApp સંદેશ, અને એક યાદ.
5. ગ્રાહક-ફરિયાદ અનિર્ણિત રહે છે
ગ્રાહકે UPI દ્વારા ₹500 ચૂકવ્યા. એજન્ટે નોંધ ન કરી. ગ્રાહક UPI સફળ-સૂચના બતાવે. એજન્ટ ગૂંચ નકારે. બૅન્ક પાસે સત્તાવાર રેકૉર્ડ નથી. ખોટ ઉઠાવવી અથવા ગ્રાહક-સંબંધ જોખમમાં મૂકવો — ઉભયમાંથી એક જ રસ્તો.
સ્થિર સંસ્થા QR કોડ અડધો ઉકેલ કેમ છે
આ સમસ્યાઓ સામે, ઘણી બૅન્કોએ એજન્ટ માટે એક જ સંસ્થા-સ્તર UPI QR કોડ બહાર પાડ્યો છે. પૈસા હવે સીધા બૅન્ક ખાતે જાય છે. છળ-કપટ અને float ના જોખમો ઘણા ઘટી જાય છે.
સમાધાન સમસ્યા ઉકેલાઈ જ નથી.
200 ગ્રાહકો એ જ QR ને એક દિવસ સ્કૅન કરી ચૂકવે, તો બૅન્ક 200 UPI ક્રેડિટ મળે — બધા એ જ VPA પર, ઢાંચારૂપ reference વિના. ₹500 ની દરેક ક્રેડિટ સાચા passbook ખાતે ચડાવવા હજુ કોઈ જોઈએ.
UPI remarks ક્ષેત્ર સૈદ્ધૈાઁ ગ્રાહકોને reference તરીકે ખાતા-ક્રમાંક ટાઇપ કરવા દે. વ્યવહારમાં, આ સતત નિષ્ફળ થાય. ગ્રાહક ખાલી છોડે. ક્રમાંકને બદલે નામ ટાઇપ કરે.
સ્થિર QR પૈસા સાચી સંસ્થામાં મોકલે. ઓળખ-સમસ્યા ઉકેલ્યા વિના.
DQR UPI સ્ત્રોત પર જ સમસ્યા કઈ રીતે ઉકેલે છે
ડાઇનૅમિક QR (DQR) UPI ઉઘરાણી-પ્રક્રિયાના દરેક પગલે અલગ રીતે કામ કરે છે.
એજન્ટ ezPigmy ઍપ ખોલી, ચોક્કસ ગ્રાહક માટે ઉઘરાણી શરૂ કરે ત્યારે, ઍપ એ ગ્રાહકના ખાતા માટે, એ ઉઘરાણી માટે, એ ક્ષણ માટે એક અજોડ QR કોડ બનાવે. QR માં ચોક્કસ રકમ, ગ્રાહક-ખાતા reference, અને એજન્ટ-ઓળખ ઍન્કોડ કરેલ છે. ગ્રાહક સ્કૅન કરી ચૂકવે.
ચૂકવણી સીધી બૅન્ક ખાતે જાય. સિસ્ટમ ક્રેડિટ આપમેળે સાચા ગ્રાહક-ખાતે ચડાવે. કોઈ હસ્ત-ઓ-હસ્ત સમાધાન નહીં.
DQR દરેક સમસ્યા કઈ રીતે ઉકેલે:
સમાધાન — દરેક UPI ક્રેડિટ ઉત્પન્ન-સમયે ચોક્કસ ગ્રાહક-ખાતે જોડાયેલ. સિસ્ટમ આપમેળે મેળ ખાય.
છળ-કપટ — એજન્ટ અંગત ખાતામાં ઉઘરાણ કરી ન શકે. QR બૅન્ક-સિસ્ટમ બનાવે. પૈસા બૅન્ક ખાતે જાય.
Float — પૈસા સીધા ગ્રાહકથી બૅન્કમાં. એજન્ટ-વૉલેટ પર કોઈ મધ્ય-પડાવ નહીં.
ઑડિટ trail — દરેક વ્યવહારે સંપૂર્ણ રેકૉર્ડ: કયો એજન્ટ, કોણ ગ્રાહક, કયું ખાતું, ચોક્કસ સમય, UPI reference.
ગ્રાહક ફરિયાદ — સિસ્ટમ-રેકૉર્ડ સત્તાવાર. ગ્રાહકે ચૂક્વ્યું હોય, તો સિસ્ટમમાં છે.
ત્રણ પ્રક્રિયાઓની સરખામણી
| એજન્ટ અંગત QR | સ્થિર સંસ્થા QR | DQR UPI (ezPigmy) | |
|---|---|---|---|
| સમાધાન | હસ્ત-ઓ-હસ્ત, રોજ ગૂંચ | હજુ હસ્ત-ઓ-હસ્ત | આપમેળ |
| છળ-કપટ-જોખમ | ઊંચું | ઘટ્યું | ઉઠ્યું |
| Float એજન્ટ ખાતે | હા | ઉઠ્યો | ઉઠ્યો |
| ઑડિટ trail | નહીં | આંશિક | સંપૂર્ણ |
| ગ્રાહક ફરિયાદ | અનિર્ણિત | કઠિન | સિસ્ટમ-રેકૉર્ડ જીતે |
| એજન્ટ-સ્તર જવાબદારી | નહીં | નહીં | સંપૂર્ણ |
જો તમારી ટીમ હજુ દર સાંજ UPI ક્રેડિટ ઉઘરાણી-ચોપડે ચડાવવામાં કલાકો ગાળે, તો તમે એ સમસ્યા ઉકેલો છો જે હોવી ન જ જોઈએ. એ ઉઠાવી લેવાની ટૅક્નૉલૉજી ઉત્પાદન-ઉપયોગ પર ચાલી રહી છે.
DQR UPI તમારી શાખા-કામગીરીમાં કઈ રીતે ફિટ બેસે તે જોવા ઇચ્છો છો? નિ:શુલ્ક ડેમો બુક કરો →
Related Posts

AI થી બનાવેલી નકલી બેન્કિંગ ઍપ: જવાબદાર કોણ?

એજન્ટ બેન્કિંગ સુરક્ષા ઉપકરણથી શરૂ થાય છે, માત્ર એપ્લિકેશનથી નહીં

તમારી હેડ ઑફિસને એક મહિના પછી ખબર પડે છે. એવું હોવું જરૂરી નથી.
ezPigmy
શું તમે તમારા Pigmy Collection ને Digital બનાવવા તૈયાર છો?
Cooperative Banks ને Leakage દૂર કરવા, Agents ને Real-Time Track કરવા અને તરત Reconcile કરવા ezPigmy કેવી રીતે મદદ કરે છે તે જુઓ.
Free Demo Request કરો