

एजंटचे UPI QR कोड एक जुळणी सापळा का आहेत — आणि हुशार बँका त्याऐवजी काय करत आहेत
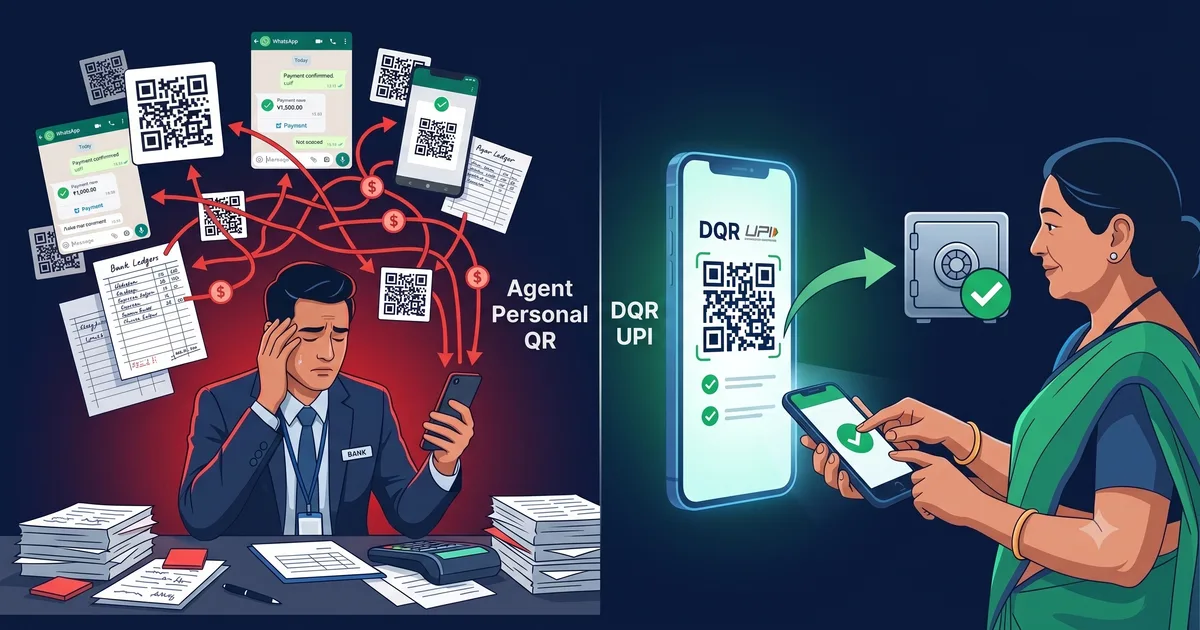
संध्याकाळचे 6 वाजले आहेत. तुमची शाखा व्यवस्थापक अजूनही तिच्या टेबलावर बसली आहे. दिवसाची पिगमी संकलन पत्रिका 160 खात्यांमध्ये ₹48,000 गोळा केल्याचे दाखवते. बँकेचे UPI लेजर 94 क्रेडिट दाखवते ज्यांची एकूण रक्कम ₹28,500 आहे. उरलेले ₹19,500? तीन एजंटांच्या PhonePe खात्यांमध्ये आणि WhatsApp स्क्रीनशॉटच्या ढिगाऱ्यात कुठेतरी आहे, जे ती हाताने जुळवण्याचा प्रयत्न करत आहे.
हा वाईट दिवस नाही. हा मंगळवार आहे.
भारतभर सहकारी बँका आणि NBFCsमध्ये, दर संध्याकाळी हेच चित्र दिसते. फील्ड एजंट घरोघरी जाऊन हप्ते गोळा करण्यासाठी त्यांचे वैयक्तिक UPI QR कोड वापरतात — कोणीही अधिकृतपणे मंजूर न केलेला एक व्यावहारिक निर्णय जो शांतपणे डिजिटल संकलनाचा कणा बनला आहे. हे सोयीचे आहे. हे जलद आहे. आणि दर महिन्याला वाढत्या जुळणी आणि अनुपालन समस्या निर्माण करत आहे.
काही बँकांनी हे सोडवण्यासाठी सामायिक स्थिर QR कोडवर स्विच केले आहे. हे चांगले आहे. हे पुरेसे नाही.
हा लेख एजंटचे वैयक्तिक QR कोड का अपयशी ठरतात, स्थिर QR फक्त अर्धी समस्या का सोडवतो आणि डायनामिक QR (DQR) UPI मूळ स्त्रोतावर समस्या कशी नष्ट करतो हे स्पष्ट करतो.
एजंटच्या वैयक्तिक UPI QR कोडच्या 5 समस्या
1. जुळणी हे रोजचे हस्तचालित दुःस्वप्न आहे
जेव्हा एखादा ग्राहक एजंटचा वैयक्तिक QR स्कॅन करून ₹500 भरतो, तेव्हा ती रक्कम एजंटच्या वैयक्तिक बँक खात्यात जाते — तुमच्या बँकेच्या पुस्तकांमध्ये नाही. एजंट पैसे जमा करेपर्यंत शाखेला काहीही दिसत नाही — ते त्याच संध्याकाळी, दुसऱ्या दिवशी सकाळी किंवा काही दिवसांनंतर होऊ शकते.
प्रत्येक जमा रक्कम योग्य ग्राहक खात्याशी जुळवणे पूर्णपणे हस्तचालित आहे. एजंट स्क्रीनशॉट पाठवतात. शाखा कर्मचारी संकलन नोंदवहीशी नावे, रक्कम आणि वेळ जुळवतात. एखाद्या एजंटने एका दिवसात 30 ग्राहकांकडून संकलन करून एकच एकत्रित हस्तांतरण पाठवले, तर शाखेला कोणता ₹500 कोणत्या खात्यासाठी आहे हे पुन्हा तयार करावे लागते.
मोठ्या प्रमाणात — 20 एजंट, 600 दैनंदिन व्यवहार — हे दररोज तासनतास काम बनते, कोणत्याही अचूकतेची हमी नसताना.
2. फसवणूक आणि अपहाराला प्रणाली-स्तरीय तपासणी नाही
जेव्हा ग्राहक UPI द्वारे पैसे भरतो आणि पुष्टीकरण एजंटच्या फोनवर येते, तेव्हा ते झाले हे फक्त एजंटला माहीत असते. एजंट ते रोखीने नोंदवण्यापासून किंवा अजिबात न नोंदवण्यापासून आणि UPI क्रेडिट ठेवण्यापासून रोखायला काहीही नाही.
संकलनाच्या वेळी UPI व्यवहाराला ग्राहक खात्याशी जोडणारी प्रणाली-स्तरीय नोंद नसताना, बँकेकडे कोणतेही अधिकृत trail नाही. विसंगती आठवड्यांनंतर आढळली तर, एजंटचे खाते एक व्यवहार दाखवते. बँकेच्या नोंदी रोख नोंद दाखवतात. काय बरोबर आहे हे ठरवण्याचा कोणताही मार्ग नाही.
3. Float बँकेत नाही, एजंटच्या खात्यात बसते
संकलन आणि जमा यांच्यात, निधी एजंटांच्या वैयक्तिक बँक खात्यांमध्ये जमा होतो. मध्यम सक्रिय एजंट कोणत्याही वेळी ₹30,000–₹80,000 सदस्य ठेव बाळगू शकतो.
यामुळे दोन समस्या निर्माण होतात. प्रथम, तुमच्या वास्तविक तरलता स्थितीवर दृश्यता नाही. दुसरे, एजंट त्यांच्या स्वतःच्या नसलेल्या पैशांवर float कमवतात.
4. RBI ऑडिट आणि अनुपालन सिद्ध करता येत नाही
RBI परीक्षक एखाद्या UPI क्रेडिटचे त्याच्या मूळापर्यंत पुनरावलोकन करण्यास सांगतो तेव्हा, तुमची प्रणाली त्या प्रश्नाचे उत्तर देऊ शकत नाही. पेमेंट एजंटच्या वैयक्तिक खात्यावर झाले. जमा एकाच हस्तांतरणाने आली. मूळ UPI संदर्भ गेला. उरलेले एक हस्तलिखित नोंदवही नोंद, एक WhatsApp संदेश आणि एक स्मृती.
5. ग्राहक वाद अनिर्णित होतात
ग्राहकाने UPI द्वारे ₹500 भरले. एजंटने नोंद केली नाही. ग्राहक UPI यश अधिसूचना दाखवतो. एजंट विसंगती नाकारतो. बँकेकडे अधिकृत नोंद नाही. तुम्हाला एकतर तोटा सहन करावा लागतो किंवा ग्राहक संबंध धोक्यात आणावे लागतात.
स्थिर ऑर्ग QR कोड अर्धा उपाय का आहे
या समस्यांना सामोरे जाताना, अनेक बँकांनी एजंटांसाठी एकच संस्था-स्तरीय UPI QR कोड जारी केला आहे. पैसे आता थेट बँकेच्या खात्यात जातात. फसवणूक आणि float धोके मोठ्या प्रमाणात दूर होतात.
जुळणीची समस्या मात्र पूर्णपणे सुटत नाही.
200 ग्राहकांनी एकाच QR ला एका दिवसात स्कॅन करून पैसे भरले तर, बँकेला 200 UPI क्रेडिट मिळतात — सर्व एकाच VPA वर, कोणत्याही संरचित संदर्भाशिवाय. प्रत्येक ₹500 क्रेडिट योग्य पासबुक खात्याशी जुळवण्यासाठी अजूनही कोणीतरी हवे.
UPI remarks field सैद्धांतिकदृष्ट्या ग्राहकांना संदर्भ म्हणून खाते क्रमांक टाइप करण्याची परवानगी देतो. व्यवहारात, हे सातत्याने अयशस्वी होते. ग्राहक ते रिकामे सोडतात. क्रमांकांऐवजी नावे टाइप करतात.
स्थिर QR पैसे योग्य संस्थेत पाठवतो. ओळखीची समस्या सोडवत नाही.
DQR UPI मूळ स्त्रोतावर समस्या कशी सोडवतो
डायनामिक QR (DQR) UPI संकलन प्रक्रियेच्या प्रत्येक टप्प्यावर वेगळ्या प्रकारे काम करतो.
एजंट ezPigmy ॲपमध्ये एखाद्या विशिष्ट ग्राहकासाठी संकलन सुरू करतो तेव्हा, ॲप त्या ग्राहकाच्या खात्यासाठी, त्या संकलनासाठी, त्या क्षणी एक अनोखा QR कोड तयार करतो. QR मध्ये अचूक रक्कम, ग्राहक खाते संदर्भ आणि एजंट ओळख एन्कोड केलेली असते. ग्राहक स्कॅन करतो आणि पैसे भरतो.
पेमेंट थेट बँकेच्या खात्यात जाते. प्रणाली क्रेडिट आपोआप योग्य ग्राहक खात्यात नोंद करते. कोणतेही हस्तचालित जुळणी नाही.
DQR प्रत्येक समस्या कशी नष्ट करतो:
जुळणी — प्रत्येक UPI क्रेडिट तयार होण्याच्या वेळी विशिष्ट ग्राहक खात्याशी जोडलेली असते. प्रणाली आपोआप जुळवते.
फसवणूक — एजंट वैयक्तिक खात्यात संकलन करू शकत नाही. QR बँकेच्या प्रणालीद्वारे तयार होतो. पैसे बँकेच्या खात्यात जातात.
Float — पैसे थेट ग्राहकाकडून बँकेत जातात. एजंटच्या वॉलेटमध्ये कोणताही मध्यवर्ती थांबा नाही.
ऑडिट trail — प्रत्येक व्यवहारात संपूर्ण नोंद असते: कोणता एजंट, कोणता ग्राहक, कोणते खाते, अचूक वेळ, UPI संदर्भ.
ग्राहक वाद — प्रणाली नोंद अधिकृत आहे. ग्राहकाने पैसे भरले असतील तर ते प्रणालीत आहे.
तीन पद्धतींची तुलना
| एजंट वैयक्तिक QR | स्थिर ऑर्ग QR | DQR UPI (ezPigmy) | |
|---|---|---|---|
| जुळणी | हस्तचालित, रोजचा गोंधळ | अजूनही हस्तचालित | स्वयंचलित |
| फसवणुकीचा धोका | जास्त | कमी | नष्ट |
| एजंट खात्यात float | होय | नष्ट | नष्ट |
| ऑडिट trail | नाही | आंशिक | पूर्ण |
| ग्राहक वाद | अनिर्णित | कठीण | प्रणाली नोंद जिंकते |
| एजंट-स्तरीय जबाबदारी | नाही | नाही | पूर्ण |
जर तुमचा संघ अजूनही दर संध्याकाळी UPI क्रेडिट संकलन नोंदवहीशी जुळवण्यात तास घालवत असेल, तर तुम्ही अस्तित्वात नसावी अशी समस्या सोडवत आहात. ती नष्ट करण्याचे तंत्रज्ञान आधीच उत्पादनात चालू आहे.
तुमच्या शाखा संचालनासाठी DQR UPI कसे काम करते हे पाहायचे आहे का? एक विनामूल्य डेमो बुक करा →
संबंधित पोस्ट



ezPigmy
तुमचे पिगमी संकलन डिजिटल करण्यास तयार आहात का?
सहकारी बँका गळती दूर करण्यासाठी, एजंटांना रिअल-टाइममध्ये ट्रॅक करण्यासाठी आणि त्वरित जुळवणी करण्यासाठी ezPigmy कसे मदत करते ते पाहा.
मोफत डेमो विनंती करा