

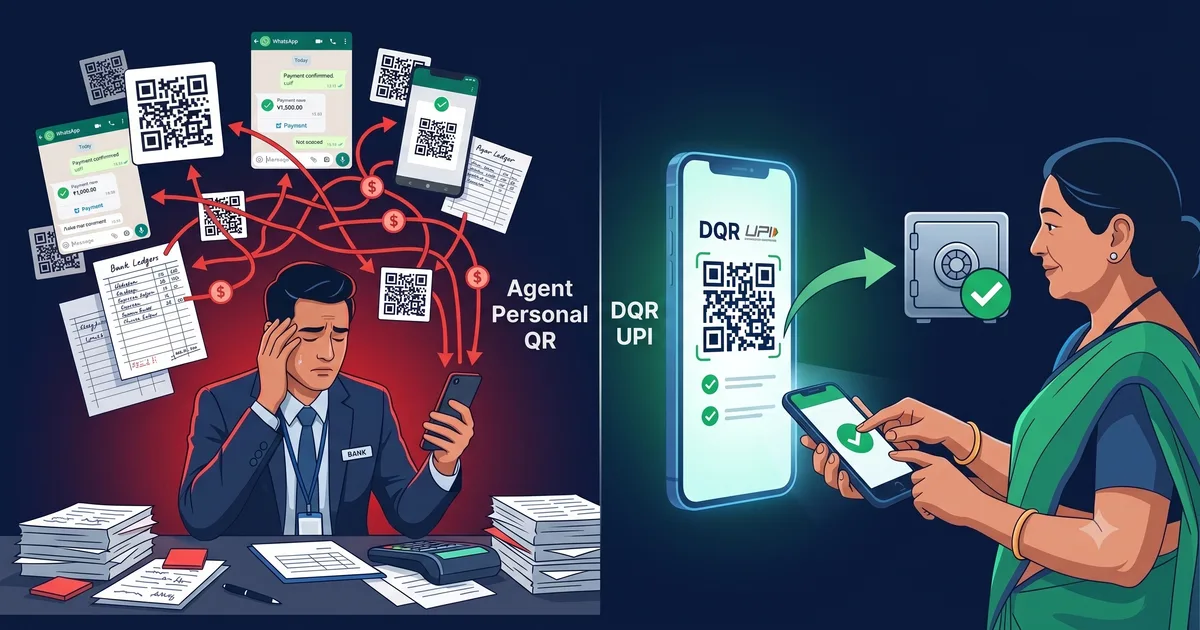
ಏಜೆಂಟ್ UPI QR ಕೋಡ್ಗಳು ರಿಕಾನ್ಸಿಲಿಯೇಶನ್ ಬಲೆ ಏಕೆ — ಮತ್ತು ಜಾಣ ಬ್ಯಾಂಕ್ಗಳು ಇದರ ಬದಲಾಗಿ ಏನು ಮಾಡುತ್ತಿವೆ
ಸಂಜೆ 6 ಗಂಟೆ. ನಿಮ್ಮ ಶಾಖಾ ವ್ಯವಸ್ಥಾಪಕಿ ಇನ್ನೂ ತಮ್ಮ ಮೇಜಿನ ಮುಂದೆ ಕುಳಿತಿದ್ದಾರೆ. ದಿನದ ಪಿಗ್ಮಿ ಸಂಗ್ರಹ ಪಟ್ಟಿ 160 ಖಾತೆಗಳಲ್ಲಿ ₹48,000 ಸಂಗ್ರಹಿಸಿದ್ದನ್ನು ತೋರಿಸುತ್ತದೆ. ಬ್ಯಾಂಕಿನ UPI ಲೆಜರ್ ₹28,500 ಮೊತ್ತದ 94 ಕ್ರೆಡಿಟ್ಗಳನ್ನು ತೋರಿಸುತ್ತದೆ. ಉಳಿದ ₹19,500? ಮೂರು ಏಜೆಂಟ್ಗಳ PhonePe ಖಾತೆಗಳು ಮತ್ತು WhatsApp ಸ್ಕ್ರೀನ್ಶಾಟ್ಗಳ ರಾಶಿಯ ನಡುವೆ ಎಲ್ಲೋ ಇದೆ, ಅದನ್ನು ಅವರು ಕೈಯಿಂದ ಹೊಂದಿಸಲು ಪ್ರಯತ್ನಿಸುತ್ತಿದ್ದಾರೆ.
ಇದು ಕೆಟ್ಟ ದಿನ ಅಲ್ಲ. ಇದು ಮಂಗಳವಾರ.
ಭಾರತದಾದ್ಯಂತ ಸಹಕಾರಿ ಬ್ಯಾಂಕ್ಗಳು ಮತ್ತು NBFCಗಳಲ್ಲಿ, ಪ್ರತಿ ಸಂಜೆ ಇದೇ ದೃಶ್ಯ ನಡೆಯುತ್ತದೆ. ಫೀಲ್ಡ್ ಏಜೆಂಟ್ಗಳು ಮನೆ ಮನೆಗೆ ಹೋಗಿ ಕಂತುಗಳನ್ನು ಸಂಗ್ರಹಿಸಲು ತಮ್ಮ ವೈಯಕ್ತಿಕ UPI QR ಕೋಡ್ ಬಳಸುತ್ತಾರೆ — ಯಾರೂ ಔಪಚಾರಿಕವಾಗಿ ಅನುಮೋದಿಸದ ಒಂದು ಪ್ರಾಯೋಗಿಕ ನಿರ್ಧಾರ, ಅದು ಡಿಜಿಟಲ್ ಸಂಗ್ರಹದ ಬೆನ್ನೆಲುಬಾಗಿ ಬಿಟ್ಟಿದೆ. ಇದು ಅನುಕೂಲಕರ. ಇದು ವೇಗವಾಗಿದೆ. ಮತ್ತು ಪ್ರತಿ ತಿಂಗಳು ಹೆಚ್ಚುತ್ತಿರುವ ರಿಕಾನ್ಸಿಲಿಯೇಶನ್ ಮತ್ತು ಅನುಸರಣೆ ಸಮಸ್ಯೆಗಳನ್ನು ಸೃಷ್ಟಿಸುತ್ತಿದೆ.
ಕೆಲವು ಬ್ಯಾಂಕ್ಗಳು ಇದನ್ನು ಸರಿಪಡಿಸಲು ಹಂಚಿಕೊಂಡ ಸ್ಟ್ಯಾಟಿಕ್ QR ಕೋಡ್ಗೆ ಬದಲಾಗಿವೆ. ಇದು ಉತ್ತಮ. ಇದು ಸಾಕಾಗುವುದಿಲ್ಲ.
ಈ ಲೇಖನ ಏಜೆಂಟ್ ವೈಯಕ್ತಿಕ QR ಕೋಡ್ಗಳು ಏಕೆ ವಿಫಲವಾಗುತ್ತವೆ, ಸ್ಟ್ಯಾಟಿಕ್ QR ಸಮಸ್ಯೆಯನ್ನು ಅರ್ಧ ಮಾತ್ರ ಪರಿಹರಿಸುವ ಕಾರಣ, ಮತ್ತು ಡೈನಾಮಿಕ್ QR (DQR) UPI ಮೂಲ ಮೂಲದಲ್ಲಿ ಸಮಸ್ಯೆಯನ್ನು ಹೇಗೆ ತೊಡೆದುಹಾಕುತ್ತದೆ ಎಂಬುದನ್ನು ವಿವರಿಸುತ್ತದೆ.
ಏಜೆಂಟ್ ವೈಯಕ್ತಿಕ UPI QR ಕೋಡ್ಗಳ 5 ಸಮಸ್ಯೆಗಳು
1. ರಿಕಾನ್ಸಿಲಿಯೇಶನ್ ದೈನಂದಿನ ಕೈಯಿಂದ ಮಾಡುವ ದುಃಸ್ವಪ್ನ
ಗ್ರಾಹಕರು ಏಜೆಂಟ್ನ ವೈಯಕ್ತಿಕ QR ಸ್ಕ್ಯಾನ್ ಮಾಡಿ ₹500 ಪಾವತಿ ಮಾಡಿದಾಗ, ಆ ಹಣ ಏಜೆಂಟ್ನ ವೈಯಕ್ತಿಕ ಬ್ಯಾಂಕ್ ಖಾತೆಗೆ ಹೋಗುತ್ತದೆ — ನಿಮ್ಮ ಬ್ಯಾಂಕ್ನ ಲೆಕ್ಕ ಪುಸ್ತಕಕ್ಕೆ ಅಲ್ಲ. ಏಜೆಂಟ್ ಹಣ ಜಮಾ ಮಾಡುವವರೆಗೆ ಶಾಖೆಗೆ ಏನೂ ಕಾಣಿಸುವುದಿಲ್ಲ — ಅದು ಆ ಸಂಜೆ ಆಗಬಹುದು, ಮರುದಿನ ಬೆಳಿಗ್ಗೆ, ಅಥವಾ ಕೆಲವು ದಿನಗಳ ನಂತರ ಆಗಬಹುದು.
ಪ್ರತಿ ಜಮಾ ಮೊತ್ತವನ್ನು ಸರಿಯಾದ ಗ್ರಾಹಕ ಖಾತೆಗೆ ಹೊಂದಿಸುವುದು ಸಂಪೂರ್ಣ ಕೈಚಳಕ. ಏಜೆಂಟ್ಗಳು ಸ್ಕ್ರೀನ್ಶಾಟ್ ಕಳುಹಿಸುತ್ತಾರೆ. ಶಾಖಾ ಸಿಬ್ಬಂದಿ ಸಂಗ್ರಹ ರಿಜಿಸ್ಟರ್ನೊಂದಿಗೆ ಹೆಸರು, ಮೊತ್ತ ಮತ್ತು ಸಮಯ ಪರಿಶೀಲಿಸುತ್ತಾರೆ. ಒಂದು ಏಜೆಂಟ್ ಒಂದು ದಿನದಲ್ಲಿ 30 ಗ್ರಾಹಕರಿಂದ ಸಂಗ್ರಹಿಸಿ ಒಂದೇ ದೊಡ್ಡ ವರ್ಗಾವಣೆ ಕಳುಹಿಸಿದರೆ, ಶಾಖೆ ಯಾವ ₹500 ಯಾವ ಖಾತೆಗೆ ಸೇರಿದ್ದು ಎಂದು ಪುನರ್ನಿರ್ಮಿಸಬೇಕಾಗುತ್ತದೆ.
ದೊಡ್ಡ ಪ್ರಮಾಣದಲ್ಲಿ — 20 ಏಜೆಂಟ್ಗಳು, 600 ದೈನಂದಿನ ವ್ಯವಹಾರಗಳು — ಇದು ಪ್ರತಿದಿನ ಗಂಟೆಗಳ ಕೆಲಸವಾಗುತ್ತದೆ, ಯಾವುದೇ ನಿಖರತೆಯ ಖಾತರಿಯಿಲ್ಲ.
2. ವಂಚನೆ ಮತ್ತು ದುರ್ವಿನಿಯೋಗಕ್ಕೆ ಯಾವುದೇ ವ್ಯವಸ್ಥೆ-ಮಟ್ಟದ ಪರಿಶೀಲನೆ ಇಲ್ಲ
ಗ್ರಾಹಕರು UPI ಮೂಲಕ ಪಾವತಿ ಮಾಡಿದಾಗ ಮತ್ತು ದೃಢೀಕರಣ ಏಜೆಂಟ್ನ ಫೋನ್ಗೆ ಹೋದಾಗ, ಅದು ಆಯಿತು ಎಂದು ಕೇವಲ ಏಜೆಂಟ್ಗೆ ಮಾತ್ರ ತಿಳಿದಿರುತ್ತದೆ. ಏಜೆಂಟ್ ಅದನ್ನು ನಗದಾಗಿ ದಾಖಲಿಸುವುದನ್ನು ಅಥವಾ ಅಸಲು ದಾಖಲಿಸದೆ ಬಿಡುವುದನ್ನು ತಡೆಯಲು ಏನೂ ಇಲ್ಲ.
ಸಂಗ್ರಹದ ಸಮಯದಲ್ಲಿ UPI ವ್ಯವಹಾರವನ್ನು ಗ್ರಾಹಕ ಖಾತೆಗೆ ಜೋಡಿಸುವ ವ್ಯವಸ್ಥೆ-ಮಟ್ಟದ ದಾಖಲೆ ಇಲ್ಲದಿದ್ದರೆ, ಬ್ಯಾಂಕ್ಗೆ ಯಾವುದೇ ಅಧಿಕೃತ trail ಇಲ್ಲ. ವ್ಯತ್ಯಾಸ ವಾರಗಳ ನಂತರ ಪತ್ತೆಯಾದರೆ, ಏಜೆಂಟ್ನ ಖಾತೆ ಒಂದು ವ್ಯವಹಾರ ತೋರಿಸುತ್ತದೆ. ಬ್ಯಾಂಕ್ನ ದಾಖಲೆ ನಗದು ನಮೂದು ತೋರಿಸುತ್ತದೆ. ಯಾವುದು ಸರಿ ಎಂದು ನಿರ್ಧರಿಸಲು ಯಾವುದೇ ಕಾರ್ಯವಿಧಾನ ಇಲ್ಲ.
3. Float ಬ್ಯಾಂಕ್ನಲ್ಲ, ಏಜೆಂಟ್ ಖಾತೆಯಲ್ಲಿ ಕುಳಿತಿರುತ್ತದೆ
ಸಂಗ್ರಹ ಮತ್ತು ಜಮಾ ನಡುವೆ, ಹಣ ಏಜೆಂಟ್ಗಳ ವೈಯಕ್ತಿಕ ಬ್ಯಾಂಕ್ ಖಾತೆಗಳಲ್ಲಿ ಸಂಗ್ರಹವಾಗುತ್ತದೆ. ಒಂದು ಮಧ್ಯಮ ಸಕ್ರಿಯ ಏಜೆಂಟ್ ಯಾವುದೇ ಸಮಯದಲ್ಲಿ ₹30,000–₹80,000 ಸದಸ್ಯ ಠೇವಣಿ ಹಿಡಿದಿರಬಹುದು.
ಇದು ಎರಡು ಸಮಸ್ಯೆಗಳನ್ನು ಸೃಷ್ಟಿಸುತ್ತದೆ. ಮೊದಲನೆಯದಾಗಿ, ನಿಮ್ಮ ನಿಜವಾದ ದ್ರವ್ಯತೆ ಸ್ಥಿತಿ ಕಾಣಿಸುವುದಿಲ್ಲ. ಎರಡನೆಯದಾಗಿ, ಏಜೆಂಟ್ಗಳು ತಮ್ಮದಲ್ಲದ ಹಣದ ಮೇಲೆ float ಗಳಿಸುತ್ತಾರೆ.
4. RBI ಆಡಿಟ್ ಮತ್ತು ಅನುಸರಣೆ ಸಾಬೀತು ಮಾಡಲಾಗುವುದಿಲ್ಲ
RBI ಪರೀಕ್ಷಕರು ಒಂದು UPI ಕ್ರೆಡಿಟ್ ಅನ್ನು ಅದರ ಮೂಲದಿಂದ ಟ್ರೇಸ್ ಮಾಡಲು ಕೇಳಿದರೆ, ನಿಮ್ಮ ವ್ಯವಸ್ಥೆ ಉತ್ತರಿಸಲಾರದು. ಪಾವತಿ ಏಜೆಂಟ್ನ ವೈಯಕ್ತಿಕ ಖಾತೆಯಲ್ಲಿ ಆಯಿತು. ಜಮಾ ಏಕಲ ವರ್ಗಾವಣೆಯಾಗಿ ಬಂತು. ಮೂಲ UPI ಉಲ್ಲೇಖ ಕಣ್ಮರೆಯಾಗಿದೆ. ಉಳಿದಿರುವುದು ಕೈಬರಹದ ರಿಜಿಸ್ಟರ್ ನಮೂದು, ಒಂದು WhatsApp ಸಂದೇಶ ಮತ್ತು ಒಂದು ನೆನಪು.
ಸಹಕಾರಿ ಬ್ಯಾಂಕ್ಗಳಿಗೆ IT ಆಡಳಿತದ ಕುರಿತು RBI ಮಾರ್ಗದರ್ಶನ ಬ್ಯಾಂಕ್ಗಳು ಡಿಜಿಟಲ್ ಸಂಗ್ರಹಕ್ಕಾಗಿ ವ್ಯವಹಾರ-ಮಟ್ಟದ ಆಡಿಟ್ trail ಪ್ರದರ್ಶಿಸಬೇಕು ಎಂದು ನಿರೀಕ್ಷಿಸುತ್ತದೆ.
5. ಗ್ರಾಹಕ ವಿವಾದಗಳು ಪರಿಹಾರ ಕಾಣದಂತಾಗುತ್ತವೆ
ಗ್ರಾಹಕರು UPI ಮೂಲಕ ₹500 ಪಾವತಿ ಮಾಡಿದ್ದಾರೆ. ಏಜೆಂಟ್ ಅದನ್ನು ದಾಖಲಿಸಿಲ್ಲ. ಗ್ರಾಹಕರು UPI ಯಶಸ್ಸಿನ ಸೂಚನೆ ತೋರಿಸುತ್ತಾರೆ. ಏಜೆಂಟ್ ವ್ಯತ್ಯಾಸ ನಿರಾಕರಿಸುತ್ತಾರೆ. ಬ್ಯಾಂಕ್ನ ಕಡೆ ಯಾವುದೇ ಅಧಿಕೃತ ದಾಖಲೆ ಇಲ್ಲ. ನೀವು ನಷ್ಟ ಹೊರಬೇಕು ಅಥವಾ ಗ್ರಾಹಕ ಸಂಬಂಧ ಹಾಳುಮಾಡಿಕೊಳ್ಳಬೇಕು.
ಸ್ಟ್ಯಾಟಿಕ್ ಆರ್ಗ್ QR ಕೋಡ್ ಅರ್ಧ-ಪರಿಹಾರ ಮಾತ್ರ ಏಕೆ
ಈ ಸಮಸ್ಯೆಗಳನ್ನು ಎದುರಿಸಿ, ಅನೇಕ ಬ್ಯಾಂಕ್ಗಳು ಒಂದೇ ಸಂಸ್ಥೆ-ಮಟ್ಟದ UPI QR ಕೋಡ್ ನೀಡಿವೆ. ಹಣ ಈಗ ಸೇರಬೇಕಾದ ಬ್ಯಾಂಕ್ ಖಾತೆಗೆ ನೇರವಾಗಿ ಹೋಗುತ್ತದೆ. ವಂಚನೆ ಮತ್ತು float ಅಪಾಯಗಳು ಕಡಿಮೆಯಾಗಿವೆ.
ರಿಕಾನ್ಸಿಲಿಯೇಶನ್ ಸಮಸ್ಯೆ ಮಾತ್ರ ಸಂಪೂರ್ಣ ಪರಿಹಾರವಾಗಿಲ್ಲ.
200 ಗ್ರಾಹಕರು ಒಂದೇ QR ಸ್ಕ್ಯಾನ್ ಮಾಡಿ ಒಂದು ದಿನ ಪಾವತಿ ಮಾಡಿದರೆ, ಬ್ಯಾಂಕ್ 200 UPI ಕ್ರೆಡಿಟ್ಗಳನ್ನು ಪಡೆಯುತ್ತದೆ — ಎಲ್ಲವೂ ಒಂದೇ VPAಗೆ, ಎಲ್ಲವೂ ಯಾವುದೇ ರಚನಾತ್ಮಕ ಉಲ್ಲೇಖವಿಲ್ಲದೆ. ಪ್ರತಿ ₹500 ಕ್ರೆಡಿಟ್ ಅನ್ನು ಸರಿಯಾದ ಪಾಸ್ಬುಕ್ ಖಾತೆಗೆ ಹೊಂದಿಸಲು ಇನ್ನೂ ಯಾರಾದರೂ ಬೇಕು.
UPI remarks field ಸಿದ್ಧಾಂತದಲ್ಲಿ ಗ್ರಾಹಕರಿಗೆ ಉಲ್ಲೇಖವಾಗಿ ಖಾತೆ ಸಂಖ್ಯೆ ಟೈಪ್ ಮಾಡಲು ಅನುಮತಿ ನೀಡುತ್ತದೆ. ವ್ಯವಹಾರದಲ್ಲಿ, ಇದು ನಿರಂತರ ವಿಫಲವಾಗುತ್ತದೆ. ಗ್ರಾಹಕರು ಅದನ್ನು ಖಾಲಿ ಬಿಡುತ್ತಾರೆ. ಸಂಖ್ಯೆಗಳ ಬದಲು ಹೆಸರು ಟೈಪ್ ಮಾಡುತ್ತಾರೆ.
ಸಾಂಸ್ಥಿಕ ಸ್ಟ್ಯಾಟಿಕ್ QR ಹಣವನ್ನು ಸರಿಯಾದ ಸಂಸ್ಥೆಗೆ ಕಳುಹಿಸುತ್ತದೆ. ಗುರುತಿನ ಸಮಸ್ಯೆ ಪರಿಹಾರವಾಗುವುದಿಲ್ಲ.
DQR UPI ಮೂಲ ಮೂಲದಲ್ಲಿ ಸಮಸ್ಯೆ ಹೇಗೆ ಪರಿಹರಿಸುತ್ತದೆ
ಡೈನಾಮಿಕ್ QR (DQR) UPI ಸಂಗ್ರಹ ಪ್ರಕ್ರಿಯೆಯ ಪ್ರತಿ ಹಂತದಲ್ಲಿ ಬೇರೆ ರೀತಿ ಕೆಲಸ ಮಾಡುತ್ತದೆ.
ಏಜೆಂಟ್ ezPigmy ಅಪ್ಲಿಕೇಶನ್ನಲ್ಲಿ ನಿರ್ದಿಷ್ಟ ಗ್ರಾಹಕರಿಗಾಗಿ ಸಂಗ್ರಹ ಪ್ರಾರಂಭಿಸಿದಾಗ, ಅಪ್ಲಿಕೇಶನ್ ಆ ಗ್ರಾಹಕರ ಖಾತೆಗಾಗಿ, ಆ ಸಂಗ್ರಹಕ್ಕಾಗಿ, ಆ ಕ್ಷಣಕ್ಕಾಗಿ ಒಂದು ವಿಶಿಷ್ಟ QR ಕೋಡ್ ರಚಿಸುತ್ತದೆ. QR ನಿಖರ ಮೊತ್ತ, ಗ್ರಾಹಕರ ಖಾತೆ ಉಲ್ಲೇಖ ಮತ್ತು ಏಜೆಂಟ್ ಗುರುತನ್ನು ಎನ್ಕೋಡ್ ಮಾಡುತ್ತದೆ. ಗ್ರಾಹಕರು ಸ್ಕ್ಯಾನ್ ಮಾಡಿ ಪಾವತಿ ಮಾಡುತ್ತಾರೆ.
ಪಾವತಿ ನೇರವಾಗಿ ಬ್ಯಾಂಕ್ನ ಖಾತೆಗೆ ಹೋಗುತ್ತದೆ. ವ್ಯವಸ್ಥೆ ಏಕಕಾಲದಲ್ಲಿ ಕ್ರೆಡಿಟ್ ಅನ್ನು ಸರಿಯಾದ ಗ್ರಾಹಕ ಖಾತೆಗೆ ಸ್ವಯಂಚಾಲಿತವಾಗಿ ಪೋಸ್ಟ್ ಮಾಡುತ್ತದೆ.
DQR ಪ್ರತಿ ಸಮಸ್ಯೆಯನ್ನು ಹೇಗೆ ನಿವಾರಿಸುತ್ತದೆ:
ರಿಕಾನ್ಸಿಲಿಯೇಶನ್ — ಪ್ರತಿ UPI ಕ್ರೆಡಿಟ್ ಸ್ವಯಂಚಾಲಿತವಾಗಿ ನಿರ್ದಿಷ್ಟ ಗ್ರಾಹಕ ಖಾತೆಗೆ ಪೋಸ್ಟ್ ಆಗುತ್ತದೆ. ಶಾಖಾ ಸಿಬ್ಬಂದಿ ಏನನ್ನೂ ಕೈಯಿಂದ ಮಾಡಬೇಕಿಲ್ಲ.
ವಂಚನೆ — ಏಜೆಂಟ್ ವೈಯಕ್ತಿಕ ಖಾತೆಗೆ ಸಂಗ್ರಹಿಸಲಾಗುವುದಿಲ್ಲ. QR ಬ್ಯಾಂಕ್ನ ವ್ಯವಸ್ಥೆ ರಚಿಸುತ್ತದೆ. ಹಣ ಬ್ಯಾಂಕ್ನ ಖಾತೆಗೆ ಹೋಗುತ್ತದೆ.
Float — ಹಣ ನೇರವಾಗಿ ಬ್ಯಾಂಕ್ಗೆ ಹೋಗುತ್ತದೆ. ಏಜೆಂಟ್ನ ವ್ಯಾಲೆಟ್ನಲ್ಲಿ ಯಾವುದೇ ನಿಲ್ದಾಣ ಇಲ್ಲ.
ಆಡಿಟ್ trail — ಪ್ರತಿ ವ್ಯವಹಾರ ಸಂಪೂರ್ಣ ದಾಖಲೆ ಹೊಂದಿರುತ್ತದೆ: ಯಾವ ಏಜೆಂಟ್, ಯಾವ ಗ್ರಾಹಕ, ಯಾವ ಖಾತೆ, ನಿಖರ ಸಮಯ, UPI ಉಲ್ಲೇಖ.
ಗ್ರಾಹಕ ವಿವಾದ — ವ್ಯವಸ್ಥೆ ದಾಖಲೆ ಅಧಿಕೃತ. ಗ್ರಾಹಕ ಪಾವತಿ ಮಾಡಿದ್ದರೆ, ಅದು ವ್ಯವಸ್ಥೆಯಲ್ಲಿ ಇದೆ.
ಮೂರು ವಿಧಾನಗಳ ಹೋಲಿಕೆ
| ಏಜೆಂಟ್ ವೈಯಕ್ತಿಕ QR | ಸ್ಟ್ಯಾಟಿಕ್ ಆರ್ಗ್ QR | DQR UPI (ezPigmy) | |
|---|---|---|---|
| ರಿಕಾನ್ಸಿಲಿಯೇಶನ್ | ಕೈಯಿಂದ, ದೈನಂದಿನ ಅವ್ಯವಸ್ಥೆ | ಇನ್ನೂ ಕೈಯಿಂದ | ಸ್ವಯಂಚಾಲಿತ |
| ವಂಚನೆ ಅಪಾಯ | ಹೆಚ್ಚು | ಕಡಿಮೆ | ನಿವಾರಿತ |
| ಏಜೆಂಟ್ ಖಾತೆಯಲ್ಲಿ float | ಹೌದು | ನಿವಾರಿತ | ನಿವಾರಿತ |
| ಆಡಿಟ್ trail | ಇಲ್ಲ | ಭಾಗಶಃ | ಸಂಪೂರ್ಣ |
| ಗ್ರಾಹಕ ವಿವಾದ | ಪರಿಹಾರ ಕಾಣದ | ಕಷ್ಟ | ವ್ಯವಸ್ಥೆ ದಾಖಲೆ ಗೆಲ್ಲುತ್ತದೆ |
| ಪ್ರತಿ-ಏಜೆಂಟ್ ಜವಾಬ್ದಾರಿ | ಇಲ್ಲ | ಇಲ್ಲ | ಸಂಪೂರ್ಣ |
ನಿಮ್ಮ ತಂಡ ಇನ್ನೂ ಪ್ರತಿ ಸಂಜೆ UPI ಕ್ರೆಡಿಟ್ಗಳನ್ನು ಸಂಗ್ರಹ ರಿಜಿಸ್ಟರ್ಗಳೊಂದಿಗೆ ಹೊಂದಿಸಲು ಗಂಟೆಗಳನ್ನು ವ್ಯಯಿಸುತ್ತಿದ್ದರೆ, ನೀವು ಅಸ್ತಿತ್ವದಲ್ಲಿರಬೇಕಾಗಿರದ ಸಮಸ್ಯೆ ಪರಿಹರಿಸುತ್ತಿದ್ದೀರಿ. ಅದನ್ನು ನಿವಾರಿಸುವ ತಂತ್ರಜ್ಞಾನ ಈಗಾಗಲೇ ಉತ್ಪಾದನೆಯಲ್ಲಿ ಚಲಿಸುತ್ತಿದೆ.
ನಿಮ್ಮ ಶಾಖೆ ಕಾರ್ಯಾಚರಣೆಗಾಗಿ DQR UPI ಹೇಗೆ ಕೆಲಸ ಮಾಡುತ್ತದೆ ಎಂದು ನೋಡಲು ಬಯಸುತ್ತೀರಾ? ಉಚಿತ ಡೆಮೋ ಬುಕ್ ಮಾಡಿ →
ಸಂಬಂಧಿತ ಪೋಸ್ಟ್ಗಳು

AI ಬಳಸಿ ರಚಿಸಿದ ನಕಲಿ ಬ್ಯಾಂಕಿಂಗ್ ಆ್ಯಪ್ಗಳು: ಜವಾಬ್ದಾರರು ಯಾರು?

ಏಜೆಂಟ್ ಬ್ಯಾಂಕಿಂಗ್ ಭದ್ರತೆ ಡಿವೈಸ್ನಿಂದ ಪ್ರಾರಂಭವಾಗುತ್ತದೆ, ಕೇವಲ ಅಪ್ಲಿಕೇಶನ್ನಿಂದಲ್ಲ

ನಿಮ್ಮ ಹೆಡ್ ಆಫೀಸ್ಗೆ ವಿಷಯ ಗೊತ್ತಾಗುವುದು ಒಂದು ತಿಂಗಳ ನಂತರ. ಹೀಗಿರಬೇಕಿಲ್ಲ.
ezPigmy
ನಿಮ್ಮ ಪಿಗ್ಮಿ ಸಂಗ್ರಹವನ್ನು ಡಿಜಿಟಲೀಕರಣ ಮಾಡಲು ಸಿದ್ಧರಿದ್ದೀರಾ?
ಸಹಕಾರಿ ಬ್ಯಾಂಕ್ಗಳಿಗೆ ನಷ್ಟ ತಡೆಯಲು, ಏಜೆಂಟ್ಗಳನ್ನು ನೈಜ ಸಮಯದಲ್ಲಿ ಟ್ರ್ಯಾಕ್ ಮಾಡಲು ಮತ್ತು ತಕ್ಷಣ ಸಮನ್ವಯ ಮಾಡಲು ezPigmy ಹೇಗೆ ಸಹಾಯ ಮಾಡುತ್ತದೆ ಎಂದು ನೋಡಿ.
ಉಚಿತ ಡೆಮೊ ವಿನಂತಿಸಿ