

एजेंट UPI QR कोड एक रिकंसिलिएशन जाल क्यों हैं — और समझदार बैंक इसके बजाय क्या कर रहे हैं
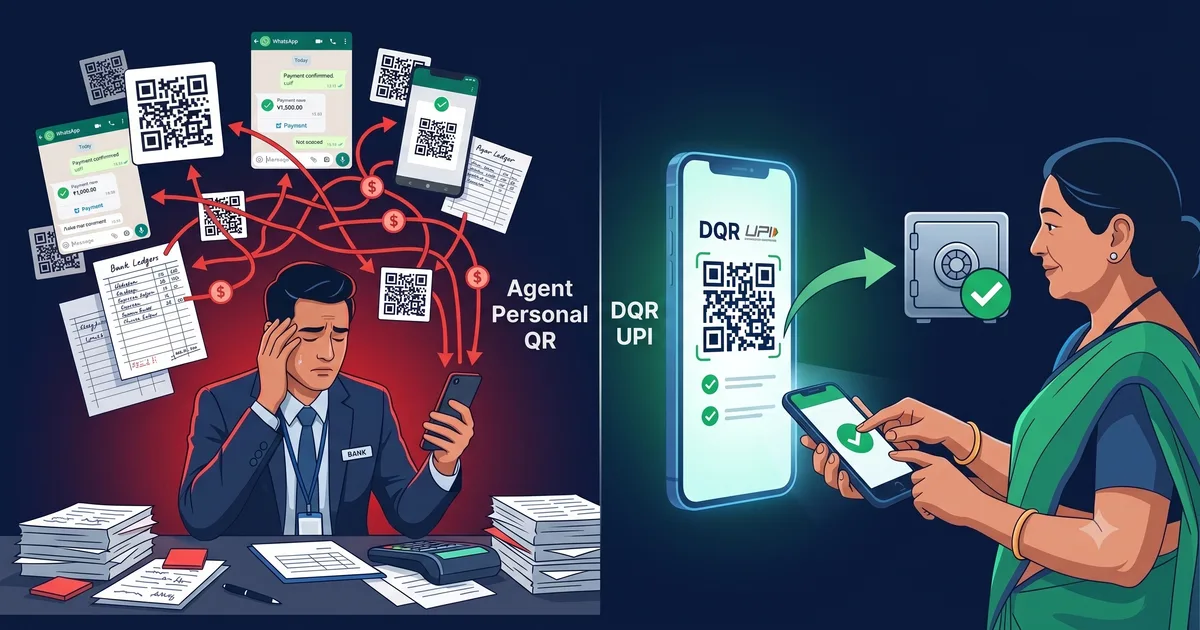
शाम के 6 बज रहे हैं। आपकी शाखा प्रबंधक अभी भी अपनी मेज पर बैठी है। दिन की पिगमी संग्रह पर्ची 160 खातों में ₹48,000 का संग्रह दिखाती है। बैंक का UPI लेजर 94 क्रेडिट दिखाता है जो ₹28,500 के हैं। बाकी ₹19,500? तीन एजेंटों के PhonePe खातों और WhatsApp स्क्रीनशॉट के ढेर के बीच कहीं है जिन्हें वह हाथ से मिलाने की कोशिश कर रही है।
यह कोई बुरा दिन नहीं है। यह एक मंगलवार है।
भारत भर के सहकारी बैंकों और NBFCs में, हर शाम यही दृश्य दोहराया जाता है। फील्ड एजेंट घर-घर जाकर किस्तें जमा करने के लिए अपने व्यक्तिगत UPI QR कोड का उपयोग करते हैं — एक व्यावहारिक निर्णय जिसे किसी ने औपचारिक रूप से मंजूर नहीं किया और जो चुपके से डिजिटल संग्रह की रीढ़ बन गया है। यह सुविधाजनक है। यह तेज़ है। और यह हर महीने बढ़ती रिकंसिलिएशन और अनुपालन की समस्या पैदा कर रहा है।
कुछ बैंकों ने इसे ठीक करने के प्रयास में साझा स्टैटिक QR कोड पर स्विच किया है। यह बेहतर है। यह पर्याप्त नहीं है।
यह लेख बताता है कि एजेंट के व्यक्तिगत QR कोड क्यों विफल होते हैं, स्टैटिक QR केवल आधी समस्या क्यों हल करता है, और डायनामिक QR (DQR) UPI मूल स्रोत पर समस्या को कैसे समाप्त करता है।
एजेंट के व्यक्तिगत UPI QR कोड की 5 समस्याएं
1. रिकंसिलिएशन एक दैनिक हस्तचालित दुःस्वप्न है
जब कोई ग्राहक एजेंट के व्यक्तिगत QR को स्कैन करके ₹500 का भुगतान करता है, तो वह पैसा एजेंट के व्यक्तिगत बैंक खाते में जाता है — आपकी बैंक की किताबों में नहीं। शाखा को तब तक कुछ नहीं दिखता जब तक एजेंट राशि जमा नहीं करता, जो उसी शाम, अगली सुबह, या कुछ दिनों बाद भी हो सकता है।
प्रत्येक जमा राशि को सही ग्राहक खाते से मिलाना पूरी तरह से हस्तचालित है। एजेंट स्क्रीनशॉट भेजते हैं। शाखा कर्मचारी संग्रह रजिस्टर के खिलाफ नाम, राशि और समय-सूचक की जांच करते हैं। अगर एक एजेंट ने एक दिन में 30 ग्राहकों से संग्रह किया और एकल थोक हस्तांतरण भेजा, तो शाखा को यह पुनर्निर्माण करना होगा कि कौन सा ₹500 किस खाते का है।
बड़े पैमाने पर — 20 एजेंट, 600 दैनिक लेनदेन — यह प्रतिदिन घंटों का काम बन जाता है, बिना सटीकता की कोई गारंटी के।
2. धोखाधड़ी और गबन की कोई प्रणाली-स्तरीय जांच नहीं है
जब कोई ग्राहक UPI से भुगतान करता है और पुष्टि एजेंट के फोन पर जाती है, तो केवल एजेंट को ही पता चलता है। कुछ भी एजेंट को उस संग्रह को नकद के रूप में दर्ज करने से — या बिल्कुल दर्ज न करने से — और UPI क्रेडिट रखने से नहीं रोकता।
लेनदेन के समय ग्राहक के खाते से UPI लेनदेन को जोड़ने वाला कोई प्रणाली-स्तरीय रिकॉर्ड नहीं होने पर, बैंक के पास कोई आधिकारिक trail नहीं है। अगर हफ्तों बाद कोई विसंगति पाई जाती है, तो एजेंट का खाता एक लेनदेन दिखाता है। बैंक के रिकॉर्ड एक नकद प्रविष्टि दिखाते हैं। यह निर्धारित करने का कोई तरीका नहीं है कि कौन सा सही है।
यह कोई सैद्धांतिक जोखिम नहीं है। इसीलिए फील्ड संग्रह संचालन में धोखाधड़ी आमतौर पर महीनों तक बिना पकड़े रहती है।
3. Float एजेंट के खातों में बैठता है, आपके खाते में नहीं
संग्रह और जमा के बीच, राशि एजेंटों के व्यक्तिगत बैंक खातों में जमा होती रहती है। जमा की आवृत्ति के आधार पर, एक मध्यम सक्रिय एजेंट किसी भी समय ₹30,000–₹80,000 सदस्य जमा रख सकता है।
इससे दो समस्याएं होती हैं। पहला, आपको अपनी वास्तविक तरलता स्थिति की कोई जानकारी नहीं होती — जो राशि आपके सदस्यों की है वह ऐसे खातों में है जिन्हें आप देख या नियंत्रित नहीं कर सकते। दूसरा, एजेंट उस पैसे पर float कमाते हैं जो उनका नहीं है।
अधिकांश बैंकों के पास उसी दिन जमा करने की नीतियां हैं। प्रणाली-स्तरीय प्रवर्तन के बिना, एक नीति उतनी ही विश्वसनीय है जितना एजेंट जो इसका पालन करना चुनता है।
4. RBI ऑडिट और अनुपालन सिद्ध नहीं किया जा सकता
जब कोई RBI परीक्षक या आंतरिक ऑडिटर किसी विशेष UPI क्रेडिट का स्रोत — कौन से खाते से आया, किस एजेंट ने संग्रह किया, किस ग्राहक का प्रतिनिधित्व करता है — ट्रेस करने के लिए कहे, तो आपकी प्रणाली इस प्रश्न का उत्तर नहीं दे सकती।
भुगतान एजेंट के व्यक्तिगत खाते पर हुआ था। जमा एकल हस्तांतरण के रूप में आई। मूल UPI संदर्भ गायब है। जो बचता है वह एक हस्तलिखित रजिस्टर प्रविष्टि, एक WhatsApp संदेश और एक याददाश्त है।
सहकारी बैंकों के लिए IT शासन पर RBI का मार्गदर्शन बैंकों से डिजिटल संग्रह के लिए लेनदेन-स्तरीय ऑडिट trail प्रदर्शित करने की अपेक्षा करता है। "एजेंट ने अपने व्यक्तिगत फोन का उपयोग किया" ऐसा उत्तर नहीं है जो परीक्षक को संतुष्ट करे।
5. ग्राहक विवाद अनसुलझे हो जाते हैं
एक ग्राहक UPI से ₹500 का भुगतान करता है। एजेंट, किसी कारण से, इसे दर्ज नहीं करता — या ₹300 दर्ज करता है। ग्राहक आपको अपने फोन से UPI सफलता की अधिसूचना दिखाता है। एजेंट विसंगति से इनकार करता है।
बैंक के पास कोई आधिकारिक रिकॉर्ड नहीं है। ग्राहक का फोन एक बात कहता है। एजेंट का मौखिक खाता कुछ और कहता है। आप इसे विश्वास के साथ निर्णय नहीं कर सकते, इसलिए आप या तो नुकसान उठाते हैं या ग्राहक संबंध को नुकसान पहुंचाते हैं।
स्टैटिक ऑर्ग QR कोड केवल अर्ध-समाधान क्यों है
इन समस्याओं का सामना करते हुए, कई बैंकों ने अपने एजेंटों के उपयोग के लिए एक संगठन-स्तरीय UPI QR कोड जारी किया है। पैसा अब सीधे बैंक के खाते में जाता है एजेंट के खाते की बजाय। धोखाधड़ी और float के जोखिम काफी हद तक दूर हो जाते हैं।
रिकंसिलिएशन की समस्या पूरी तरह से अनसुलझी रहती है।
जब 200 ग्राहक एक ही QR स्कैन करके एक दिन में भुगतान करते हैं, तो बैंक को 200 UPI क्रेडिट मिलते हैं — सभी एक ही VPA पर, सभी बिना किसी संरचित संदर्भ के। किसी को अभी भी प्रत्येक ₹500 क्रेडिट को सही पासबुक खाते से मिलाना होगा।
UPI का remarks field सैद्धांतिक रूप से ग्राहकों को एक संदर्भ के रूप में खाता या सदस्य संख्या टाइप करने की अनुमति देता है। व्यवहार में, यह लगातार विफल रहता है। ग्राहक इसे खाली छोड़ देते हैं। वे संख्याओं की बजाय नाम टाइप करते हैं। एजेंट उन्हें निर्देश देना भूल जाते हैं।
एक साझा स्टैटिक QR कोई प्रति-एजेंट जवाबदेही भी नहीं देता। अगर पांच एजेंट तीन शाखाओं में एक ही QR का उपयोग करते हैं, तो बैंक यह नहीं बता सकता कि किस एजेंट ने कौन सा भुगतान संग्रह किया।
स्टैटिक QR पैसे को सही संस्था में भेजता है। यह पहचान की समस्या हल नहीं करता।
DQR UPI समस्या को मूल स्रोत पर कैसे ठीक करता है
डायनामिक QR (DQR) UPI संग्रह प्रक्रिया के प्रत्येक चरण में अलग तरह से काम करता है।
जब एक एजेंट ezPigmy ऐप में किसी विशेष ग्राहक के लिए संग्रह शुरू करता है, तो ऐप उस ग्राहक के खाते के लिए, उस संग्रह के लिए, उस क्षण के लिए एक अनूठा QR कोड बनाता है। QR में सटीक राशि, ग्राहक का खाता संदर्भ और एजेंट की पहचान एन्कोड होती है। एजेंट यह QR ग्राहक को दिखाता है। ग्राहक स्कैन करता है और भुगतान करता है।
भुगतान सीधे बैंक के खाते में जाता है — एजेंट के खाते में नहीं। साथ ही, प्रणाली स्वचालित रूप से क्रेडिट को सही ग्राहक खाते में पोस्ट करती है। कोई हस्तचालित मिलान नहीं। कोई रिकंसिलिएशन कतार नहीं।
DQR प्रत्येक समस्या को कैसे समाप्त करता है:
रिकंसिलिएशन — हर UPI क्रेडिट उत्पन्न होने के समय एक विशिष्ट ग्राहक और खाते से जुड़ा होता है। प्रणाली स्वचालित रूप से मिलान करती है। शाखा कर्मचारी इसे नहीं छूते।
धोखाधड़ी — एजेंट व्यक्तिगत खाते में संग्रह नहीं कर सकता। QR बैंक की प्रणाली द्वारा बनाया जाता है। पैसा बैंक के खाते में जाता है। ग्राहक के स्कैन करने से पहले ही लेनदेन रिकॉर्ड बैंक के पास मौजूद है।
Float — राशि सीधे ग्राहक के खाते से बैंक में जाती है। एजेंट के वॉलेट में कोई मध्यवर्ती पड़ाव नहीं है।
ऑडिट trail — हर लेनदेन में एक पूर्ण रिकॉर्ड होता है: किस एजेंट ने QR बनाया, किस ग्राहक के लिए, कौन सा खाता, सटीक समय-सूचक, और UPI संदर्भ। यह मांग पर निर्यात योग्य है।
ग्राहक विवाद — प्रणाली रिकॉर्ड आधिकारिक है। अगर ग्राहक ने भुगतान किया, तो लेनदेन प्रणाली में है। कोई "उसने कहा, उसने कहा" नहीं — एक लेजर प्रविष्टि है।
तीन दृष्टिकोणों की तुलना
| एजेंट व्यक्तिगत QR | स्टैटिक ऑर्ग QR | DQR UPI (ezPigmy) | |
|---|---|---|---|
| रिकंसिलिएशन | हस्तचालित, दैनिक अव्यवस्था | अभी भी हस्तचालित | स्वचालित |
| धोखाधड़ी का जोखिम | उच्च | कम | समाप्त |
| एजेंट खातों में float | हां | समाप्त | समाप्त |
| ऑडिट trail | कोई नहीं | आंशिक | पूर्ण |
| ग्राहक विवाद | अनसुलझे | कठिन | प्रणाली रिकॉर्ड जीतता है |
| प्रति-एजेंट जवाबदेही | कोई नहीं | कोई नहीं | पूर्ण |
अगर आपकी टीम अभी भी हर शाम UPI क्रेडिट को संग्रह रजिस्टर से मिलाने में घंटे बिता रही है, तो आप एक ऐसी समस्या हल कर रहे हैं जिसका अस्तित्व नहीं होना चाहिए था। इसे समाप्त करने की तकनीक पहले से ही उत्पादन में चल रही है।
देखना चाहते हैं कि आपकी शाखा संचालन के लिए DQR UPI कैसे काम करता है? एक निःशुल्क डेमो बुक करें →
संबंधित पोस्ट



ezPigmy
क्या आप अपने पिगमी संग्रह को डिजिटल बनाने के लिए तैयार हैं?
देखें कि ezPigmy सहकारी बैंकों को लीकेज खत्म करने, एजेंटों को रियल-टाइम में ट्रैक करने और तुरंत सुलह करने में कैसे मदद करता है।
मुफ्त डेमो के लिए अनुरोध करें