

ఏజెంట్ UPI QR కోడ్లు రీకాన్సిలియేషన్ ఉచ్చు ఎందుకు — స్మార్ట్ బ్యాంకులు బదులుగా ఏమి చేస్తున్నాయి
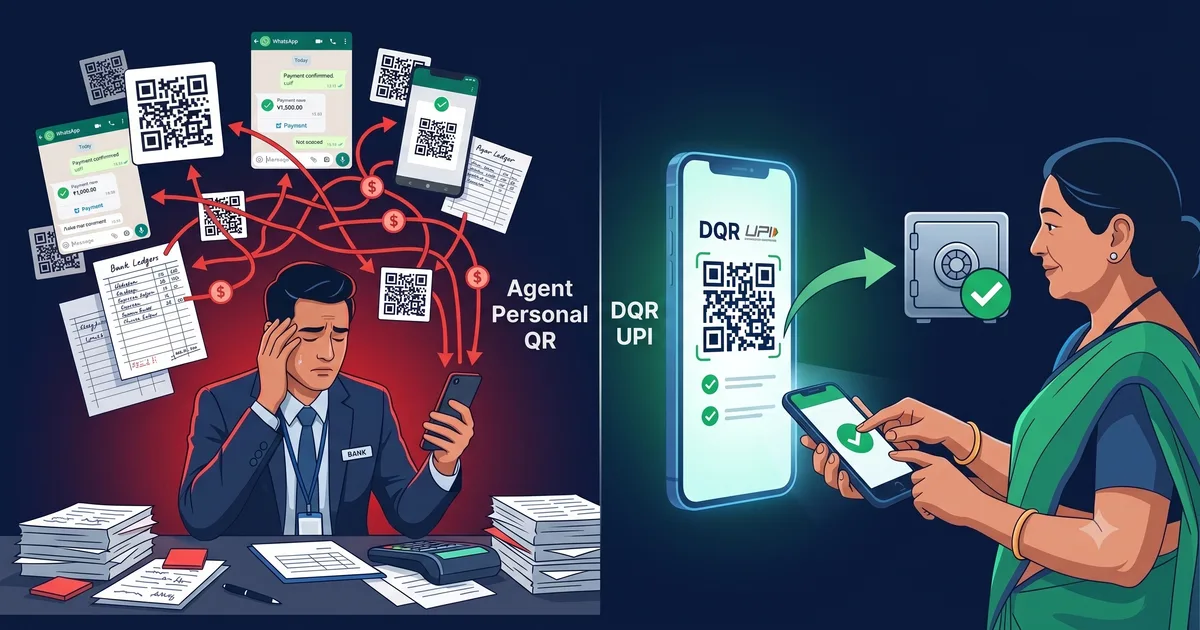
సాయంత్రం 6 గంటలు. మీ శాఖా నిర్వాహకురాలు ఇంకా తన డెస్క్ వద్ద కూర్చుని ఉంది. రోజు పిగ్మీ వసూలు పత్రం 160 ఖాతాల్లో ₹48,000 వసూలైందని చూపిస్తోంది. బ్యాంక్ UPI లెడ్జర్ ₹28,500 మొత్తంతో 94 క్రెడిట్లను చూపిస్తోంది. మిగిలిన ₹19,500? ముగ్గురు ఏజెంట్ల PhonePe ఖాతాలు మరియు WhatsApp స్క్రీన్షాట్ల గుట్ట మధ్య ఎక్కడో ఉంది, దాన్ని ఆమె చేత్తో సరిపోల్చడానికి ప్రయత్నిస్తోంది.
ఇది చెడ్డ రోజు కాదు. ఇది మంగళవారం.
భారతదేశం అంతటా సహకార బ్యాంకులు మరియు NBFCలలో, ప్రతి సాయంత్రం ఇదే దృశ్యం పునరావృతమవుతోంది. ఫీల్డ్ ఏజెంట్లు ఇంటింటికీ వెళ్ళి వాయిదాలు వసూలు చేయడానికి తమ సొంత UPI QR కోడ్లను ఉపయోగిస్తారు — ఎవరూ అధికారికంగా అనుమతించని ఒక ఆచరణాత్మక నిర్ణయం, అది నిశ్శబ్దంగా డిజిటల్ వసూలు వెన్నెముకగా మారింది. ఇది సౌకర్యవంతంగా ఉంటుంది. ఇది వేగంగా ఉంటుంది. మరియు ప్రతి నెలా పెరుగుతున్న రీకాన్సిలియేషన్ మరియు సమ్మతి సమస్యలను సృష్టిస్తోంది.
కొన్ని బ్యాంకులు దీన్ని పరిష్కరించడానికి షేర్డ్ స్టాటిక్ QR కోడ్కు మారాయి. ఇది మెరుగైనది. ఇది సరిపోదు.
ఈ వ్యాసం ఏజెంట్ సొంత QR కోడ్లు ఎందుకు విఫలమవుతాయి, స్టాటిక్ QR సమస్యను సగం మాత్రమే ఎందుకు పరిష్కరిస్తుంది, మరియు డైనమిక్ QR (DQR) UPI మూల వనరు వద్దే సమస్యను ఎలా తొలగిస్తుందో వివరిస్తుంది.
ఏజెంట్ సొంత UPI QR కోడ్ల 5 సమస్యలు
1. రీకాన్సిలియేషన్ రోజువారీ మాన్యువల్ పీడకల
ఒక వినియోగదారు ఏజెంట్ సొంత QR స్కాన్ చేసి ₹500 చెల్లించినప్పుడు, ఆ డబ్బు ఏజెంట్ సొంత బ్యాంక్ ఖాతాలో చేరుతుంది — మీ బ్యాంక్ పుస్తకాల్లో కాదు. ఏజెంట్ డబ్బు జమ చేసే వరకు శాఖకు ఏమీ కనబడదు — అది ఆ సాయంత్రం, మరుసటి ఉదయం, లేదా కొన్ని రోజుల తర్వాత జరగవచ్చు.
ప్రతి జమాను సరైన వినియోగదారు ఖాతాకు సరిపోల్చడం పూర్తిగా మాన్యువల్. ఏజెంట్లు స్క్రీన్షాట్లు పంపిస్తారు. శాఖా సిబ్బంది వసూలు నమోదు పుస్తకానికి వ్యతిరేకంగా పేర్లు, మొత్తాలు మరియు టైమ్స్టాంప్లను క్రాస్-రిఫరెన్స్ చేస్తారు. ఒక ఏజెంట్ ఒక రోజులో 30 మంది వినియోగదారుల నుండి వసూలు చేసి ఒకే బల్క్ బదిలీ పంపిస్తే, శాఖ ఏ ₹500 ఏ ఖాతాకు చెందిందో పునర్నిర్మించాలి.
పెద్ద స్థాయిలో — 20 ఏజెంట్లు, 600 రోజువారీ లావాదేవీలు — ఇది రోజువారీ గంటల పని అవుతుంది, ఎటువంటి ఖచ్చితత్వం హామీ లేకుండా.
2. మోసం మరియు అపహరణకు సిస్టమ్-స్థాయి తనిఖీ లేదు
వినియోగదారు UPI ద్వారా చెల్లించినప్పుడు మరియు నిర్ధారణ ఏజెంట్ ఫోన్కు వెళ్ళినప్పుడు, అది జరిగిందని ఏజెంట్కు మాత్రమే తెలుసు. ఏజెంట్ దాన్ని నగదుగా నమోదు చేయడాన్ని లేదా అస్సలు నమోదు చేయకపోవడాన్ని అడ్డుకోవడానికి ఏమీ లేదు.
వసూలు సమయంలో UPI లావాదేవీని వినియోగదారు ఖాతాకు లింక్ చేసే సిస్టమ్-స్థాయి రికార్డు లేకుండా, బ్యాంక్కు అధికారిక trail లేదు. వ్యత్యాసం వారాల తర్వాత కనుగొనబడినా, ఏజెంట్ ఖాతా ఒక లావాదేవీ చూపిస్తుంది. బ్యాంక్ రికార్డులు నగదు నమోదు చూపిస్తాయి. ఏది సరైనదో నిర్ణయించడానికి ఏ మార్గమూ లేదు.
3. Float బ్యాంక్లో కాదు, ఏజెంట్ ఖాతాల్లో కూర్చుంటుంది
వసూలు మరియు జమా మధ్య, నిధులు ఏజెంట్ల సొంత బ్యాంక్ ఖాతాల్లో పోగవుతాయి. మధ్యస్తంగా చురుకైన ఏజెంట్ ఏ సమయంలోనైనా ₹30,000–₹80,000 సభ్య డిపాజిట్లను పట్టుకుని ఉండవచ్చు.
ఇది రెండు సమస్యలు సృష్టిస్తుంది. మొదటగా, మీ వాస్తవ లిక్విడిటీ స్థితిపై దృశ్యమానత లేదు. రెండవది, ఏజెంట్లు తమ సొంతం కాని డబ్బుపై float సంపాదిస్తారు.
4. RBI ఆడిట్ మరియు సమ్మతి నిరూపించడం సాధ్యం కాదు
ఒక RBI పరీక్షకుడు నిర్దిష్ట UPI క్రెడిట్ను దాని మూలం నుండి ట్రేస్ చేయమని అడిగినప్పుడు, మీ సిస్టమ్ ఆ ప్రశ్నకు సమాధానం ఇవ్వలేదు. చెల్లింపు ఏజెంట్ సొంత ఖాతాలో జరిగింది. జమా ఒకే బదిలీగా వచ్చింది. అసలు UPI సూచన పోయింది. మిగిలింది చేతితో రాసిన నమోదు, WhatsApp సందేశం మరియు ఒక జ్ఞాపకం.
5. వినియోగదారు వివాదాలు పరిష్కరించలేనివిగా మారతాయి
ఒక వినియోగదారు UPI ద్వారా ₹500 చెల్లించాడు. ఏజెంట్ దాన్ని నమోదు చేయలేదు. వినియోగదారు UPI విజయ నోటిఫికేషన్ చూపిస్తాడు. ఏజెంట్ వ్యత్యాసాన్ని నిరాకరిస్తాడు. బ్యాంక్ వైపు అధికారిక రికార్డు లేదు. మీరు నష్టాన్ని భరించాలి లేదా వినియోగదారు సంబంధాన్ని దెబ్బతీయాలి.
స్టాటిక్ ఆర్గ్ QR కోడ్ అర్ధ పరిష్కారం మాత్రమే ఎందుకు
ఈ సమస్యలను ఎదుర్కొంటూ, చాలా బ్యాంకులు ఒక సంస్థ-స్థాయి UPI QR కోడ్ జారీ చేశాయి. డబ్బు ఇప్పుడు నేరుగా బ్యాంక్ ఖాతాలో చేరుతుంది. మోసం మరియు float ప్రమాదాలు చాలావరకు తొలగించబడతాయి.
రీకాన్సిలియేషన్ సమస్య మాత్రమే పూర్తిగా పరిష్కారం కాలేదు.
200 మంది వినియోగదారులు ఒకే QR స్కాన్ చేసి ఒక రోజులో చెల్లిస్తే, బ్యాంక్ 200 UPI క్రెడిట్లు అందుకుంటుంది — అన్నీ ఒకే VPAకు, అన్నీ నిర్మాణాత్మక సూచన లేకుండా. ప్రతి ₹500 క్రెడిట్ను సరైన పాస్బుక్ ఖాతాకు సరిపోల్చడానికి ఇంకా ఎవరైనా అవసరం.
నిలయాన QR డబ్బును సరైన సంస్థకు చేరవేస్తుంది. గుర్తింపు సమస్యను పరిష్కరించదు.
DQR UPI మూలం వద్దే సమస్యను ఎలా పరిష్కరిస్తుంది
డైనమిక్ QR (DQR) UPI వసూలు ప్రక్రియలో ప్రతి దశలో భిన్నంగా పని చేస్తుంది.
ఒక ఏజెంట్ ezPigmy యాప్లో నిర్దిష్ట వినియోగదారుకు వసూలు ప్రారంభించినప్పుడు, యాప్ ఆ వినియోగదారు ఖాతాకు, ఆ వసూలుకు, ఆ క్షణంలో ఒక ప్రత్యేకమైన QR కోడ్ జనరేట్ చేస్తుంది. QR ఖచ్చితమైన మొత్తం, వినియోగదారు ఖాతా సూచన మరియు ఏజెంట్ గుర్తింపును ఎన్కోడ్ చేస్తుంది. వినియోగదారు స్కాన్ చేసి చెల్లిస్తారు.
చెల్లింపు నేరుగా బ్యాంక్ ఖాతాలో చేరుతుంది. సిస్టమ్ క్రెడిట్ను సరైన వినియోగదారు ఖాతాకు స్వయంచాలకంగా పోస్ట్ చేస్తుంది. మాన్యువల్ మ్యాచింగ్ లేదు.
DQR ప్రతి సమస్యను ఎలా నిర్మూలిస్తుంది:
రీకాన్సిలియేషన్ — ప్రతి UPI క్రెడిట్ జనరేషన్ సమయంలోనే నిర్దిష్ట వినియోగదారు ఖాతాకు ట్యాగ్ చేయబడుతుంది. సిస్టమ్ స్వయంచాలకంగా రీకాన్సైల్ చేస్తుంది.
మోసం — ఏజెంట్ సొంత ఖాతాలో వసూలు చేయలేరు. QR బ్యాంక్ సిస్టమ్ ద్వారా జనరేట్ అవుతుంది. డబ్బు బ్యాంక్ ఖాతాకు వెళ్తుంది.
Float — డబ్బు నేరుగా వినియోగదారు నుండి బ్యాంక్కు వెళ్తుంది. ఏజెంట్ వాలెట్లో ఆగదు.
ఆడిట్ trail — ప్రతి లావాదేవీ పూర్తి రికార్డు కలిగి ఉంటుంది: ఏ ఏజెంట్, ఏ వినియోగదారు, ఏ ఖాతా, ఖచ్చితమైన సమయం, UPI సూచన.
వినియోగదారు వివాదం — సిస్టమ్ రికార్డు అధికారికమైనది. వినియోగదారు చెల్లించినట్లయితే, అది సిస్టమ్లో ఉంది.
మూడు విధానాల పోలిక
| ఏజెంట్ సొంత QR | స్టాటిక్ ఆర్గ్ QR | DQR UPI (ezPigmy) | |
|---|---|---|---|
| రీకాన్సిలియేషన్ | మాన్యువల్, రోజువారీ అస్తవ్యస్తం | ఇంకా మాన్యువల్ | స్వయంచాలక |
| మోసం ప్రమాదం | అధికం | తక్కువ | నిర్మూలించబడింది |
| ఏజెంట్ ఖాతాల్లో float | అవును | నిర్మూలించబడింది | నిర్మూలించబడింది |
| ఆడిట్ trail | లేదు | పాక్షిక | పూర్తి |
| వినియోగదారు వివాదం | పరిష్కరించలేని | కష్టం | సిస్టమ్ రికార్డు గెలుస్తుంది |
| ఏజెంట్-వారీ జవాబుదారీతనం | లేదు | లేదు | పూర్తి |
మీ బృందం ఇంకా ప్రతి సాయంత్రం UPI క్రెడిట్లను వసూలు నమోదు పుస్తకాలతో సరిపోల్చడానికి గంటల సమయం వెచ్చిస్తుంటే, మీరు ఉండాల్సిన అవసరం లేని సమస్యను పరిష్కరిస్తున్నారు. దాన్ని తొలగించే సాంకేతికత ఇప్పటికే ఉత్పత్తిలో నడుస్తోంది.
మీ శాఖా కార్యక్రమాలకు DQR UPI ఎలా పని చేస్తుందో చూడాలనుకుంటున్నారా? ఉచిత డెమో బుక్ చేయండి →
సంబంధిత పోస్ట్లు

AI తో తయారు చేసిన నకిలీ బ్యాంకింగ్ యాప్లు: బాధ్యత ఎవరిది?

ఏజెంట్ బ్యాంకింగ్ భద్రత పరికరంతో మొదలవుతుంది, కేవలం యాప్తో కాదు

మీ హెడ్ ఆఫీసుకి నెల తర్వాత తెలుస్తుంది. ఇలా ఉండాల్సిన అవసరం లేదు.
ezPigmy
మీ పిగ్మి వసూళ్లను డిజిటలైజ్ చేయడానికి సిద్ధంగా ఉన్నారా?
సహకార బ్యాంకులు లీకేజీని తొలగించడానికి, ఏజెంట్లను రియల్ టైమ్లో ట్రాక్ చేయడానికి మరియు తక్షణం రికన్సైల్ చేయడానికి ezPigmy ఎలా సహాయపడుతుందో చూడండి.
ఉచిత డెమో అభ్యర్థించండి