

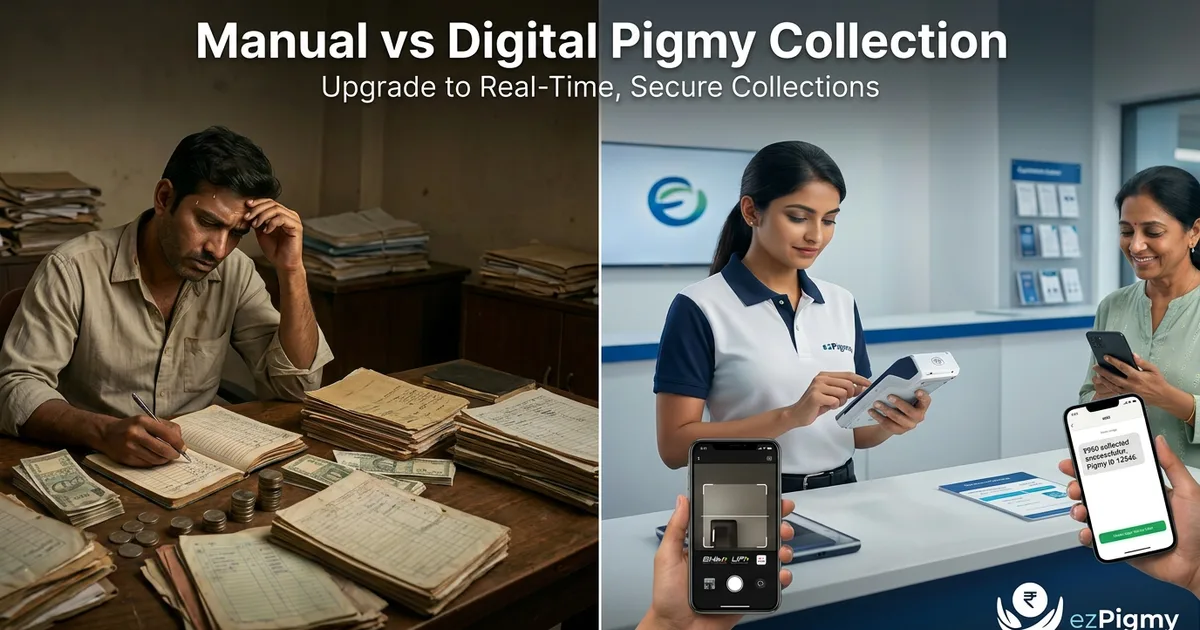
EzPigmy बनाम पारंपरिक पिग्मी प्रणाली: कौन सी बेहतर है?
भारत भर के सहकारी बैंक दशकों से पिग्मी प्रणाली पर निर्भर रहे हैं — एक विश्वसनीय बचत योजना जिसमें फील्ड एजेंट सदस्यों के दरवाज़े पर जाकर छोटी दैनिक या साप्ताहिक जमाएं एकत्र करते हैं। यह सदस्यों में वित्तीय अनुशासन का निर्माण करती है और बैंकों को स्थिर, कम लागत वाली जमा प्रवाह प्रदान करती है। लेकिन जैसे-जैसे सदस्यों की अपेक्षाएं बढ़ रही हैं और नियामक बेहतर ऑडिट ट्रेल की मांग कर रहे हैं, एक सवाल अपरिहार्य होता जा रहा है:
क्या पारंपरिक मैन्युअल पिग्मी प्रणाली अभी भी उपयोग के योग्य है?
यह लेख आठ महत्वपूर्ण आयामों में पारंपरिक पिग्मी मॉडल की तुलना EzPigmy — एक उद्देश्य-निर्मित डिजिटल पिग्मी संग्रह प्लेटफ़ॉर्म — से करता है, ताकि सहकारी बैंक प्रबंधकों को सूचित निर्णय लेने में मदद मिल सके।
पारंपरिक पिग्मी प्रणाली क्या है?
पारंपरिक मॉडल में, एक फील्ड एजेंट (जिसे पिग्मी कलेक्टर भी कहा जाता है) सदस्यों से दैनिक या साप्ताहिक रूप से मिलता है, एक निश्चित जमा राशि एकत्र करता है, और प्रविष्टि को भौतिक पासबुक और व्यक्तिगत बहीखाते में दर्ज करता है। दिन के अंत में एजेंट शाखा में वापस आता है, एकत्रित नकदी जमा करता है, और प्रविष्टियों को बहीखाते से मैन्युअल रूप से मिलाया जाता है।
यह प्रणाली एक ऐसी दुनिया के लिए डिज़ाइन की गई थी जहां स्मार्टफोन, रियल-टाइम कनेक्टिविटी, या क्लाउड डेटाबेस नहीं थे। दशकों तक इसने सहकारी बैंकिंग की प्रशंसनीय सेवा की। लेकिन इसमें संरचनात्मक जोखिम हैं जो संस्था के बढ़ने के साथ बढ़ते जाते हैं — ऐसे जोखिम जो अनसुलझे रहने पर सदस्यों के विश्वास और बैंक की वित्तीय अखंडता दोनों को कमज़ोर कर सकते हैं।
पारंपरिक प्रणाली की समस्याएं
एजेंट धोखाधड़ी का जोखिम सबसे गंभीर परिचालन खतरा है। फील्ड में एजेंट क्या एकत्र करता है और शाखा में क्या जमा होता है, इसके बीच कोई रियल-टाइम जाँच नहीं है। एक बेईमान एजेंट दिनों — कभी-कभी हफ्तों — तक संग्रह में हेरफेर कर सकता है, इससे पहले कि मासिक सुलह में विसंगति सामने आए। तब तक, सदस्य परेशान हो जाते हैं, पैसा वापस नहीं मिल सकता, और बैंक को वित्तीय नुकसान के साथ-साथ प्रतिष्ठा संकट का भी सामना करना पड़ता है।
शून्य रियल-टाइम दृश्यता का अर्थ है कि शाखा प्रबंधक और पर्यवेक्षक हमेशा अंधेरे में काम करते हैं। किसी भी क्षण यह जानने का कोई तरीका नहीं है कि कितने सदस्यों का दौरा हुआ, कितना एकत्र किया गया, या कोई विशेष एजेंट समय पर है या नहीं। निगरानी केवल तथ्य के बाद होती है — और समस्याएं केवल सुलह के दौरान सामने आती हैं।
मैन्युअल प्रविष्टि त्रुटियां रोज़मर्रा की वास्तविकता हैं। हस्तलिखित बहीखाता प्रविष्टियों से अंकों की अदला-बदली, छूटी प्रविष्टियां, और राशि में असमानताएं होती हैं। पासबुक में एक उलटा अंक जांच करने और हल करने में घंटों लग सकता है — ऐसा समय जो न कर्मचारियों के पास है, न सदस्यों के पास।
भौतिक पासबुक पर निर्भरता कमज़ोरी पैदा करती है। सदस्य की पासबुक ही उनका एकमात्र प्रमाण है कि जमाएं प्राप्त हुई हैं। यदि पासबुक खो जाती है, बाढ़ में क्षतिग्रस्त हो जाती है, या किसी बुरे इरादे से गायब कर दी जाती है, तो कोई स्वतंत्र रिकॉर्ड नहीं है। विवादों को सुलझाना कठिन — और कभी-कभी असंभव — हो जाता है।
कोई ऑडिट ट्रेल नहीं होने से अनुपालन तेज़ी से कठिन होता जा रहा है। भौतिक बहीखातों से किसी सदस्य का जमा इतिहास पुनर्निर्माण करना समय-लेने वाला और त्रुटि-प्रवण है। नियामक निरीक्षकों को संरचित, क्वेरी-योग्य रिकॉर्ड चाहिए; हस्तलिखित किताबों के ढेर उस मानक को पूरा नहीं करते।
स्केलेबिलिटी की सीमा — पिग्मी पोर्टफोलियो बढ़ाने का अर्थ है अधिक एजेंट नियुक्त करना, उन्हें प्रशिक्षित करना, और उन्हें नकदी पर भरोसा करना। प्रत्येक नया एजेंट एक परिचालन संपत्ति और एक जोखिम जोखिम दोनों है। यह मॉडल सुव्यवस्थित रूप से स्केल नहीं होता।
कम सदस्य विश्वास बना रहता है क्योंकि सदस्यों के पास यह स्वतंत्र रूप से सत्यापित करने का कोई तरीका नहीं है कि उनकी सभी जमाएं सही तरीके से दर्ज की गई हैं। उन्हें बस यह विश्वास करना होता है कि एजेंट और बहीखाता एकमत हैं — आस्था की एक छलांग जो समय के साथ, विशेष रूप से किसी धोखाधड़ी की घटना के बाद, कमज़ोर होती जाती है।
EzPigmy क्या है?
EzPigmy एक डिजिटल पिग्मी संग्रह प्लेटफ़ॉर्म है जो विशेष रूप से सहकारी बैंकों और क्रेडिट सोसाइटियों के लिए बनाया गया है। यह भौतिक बहीखातों और पासबुकों को एक सुरक्षित, क्लाउड-कनेक्टेड Android ऐप से प्रतिस्थापित करता है जिसे फील्ड एजेंट हर संग्रह उसी क्षण दर्ज करने के लिए उपयोग करते हैं।
यह प्लेटफ़ॉर्म एक सामान्य फिनटेक टूल नहीं है जिसे पिग्मी बैंकिंग के लिए रूपांतरित किया गया हो — इसे शुरू से सहकारी बैंकिंग संदर्भ के लिए डिज़ाइन किया गया है, एक फीचर सेट के साथ जो पारंपरिक प्रणाली की समस्याओं को सीधे संबोधित करता है।
EzPigmy कैसे काम करता है
तत्काल डिजिटल संग्रह प्रविष्टि: जब एजेंट किसी सदस्य के पास जाता है, तो वह EzPigmy ऐप खोलता है, सदस्य का खाता चुनता है, जमा राशि दर्ज करता है, और पुष्टि करता है। प्रविष्टि में टाइमस्टैम्प लगता है, एजेंट की पहचान और डिवाइस के साथ टैग होती है, और तुरंत क्लाउड में सिंक हो जाती है। कोई बैच प्रोसेसिंग नहीं, दिन के अंत में जोखिम का कोई संचय नहीं।
अंतर्निहित थर्मल रसीद प्रिंटिंग: EzPigmy एक मज़बूत Android हैंडहेल्ड पर चलता है जिसमें एक इनबिल्ट थर्मल प्रिंटर है — कोई अलग प्रिंटर नहीं ले जाना, पेयर करना, या चार्ज करना। जैसे ही ऐप में जमा की पुष्टि होती है, डिवाइस से सीधे एक फ़ॉर्मेटेड रसीद प्रिंट होती है और सदस्य को दी जाती है। रसीद देखने और महसूस करने में बैंक द्वारा जारी रसीद जैसी लगती है — इसमें लेनदेन ID, राशि, तारीख, और सदस्य विवरण होते हैं। सदस्य हाथ में प्रमाण लेकर जाते हैं।
लाइव शाखा डैशबोर्ड: शाखा में वापस, पर्यवेक्षक और प्रबंधक रियल-टाइम संग्रह डेटा देखते हैं — एजेंट-वार कुल, सदस्य-स्तरीय स्थिति, लंबित संग्रह, और दैनिक सारांश — बिना एजेंटों के लौटने की प्रतीक्षा किए। यदि कोई एजेंट समय पर नहीं है या कोई संग्रह असामान्य लगता है, तो प्रबंधक दिन के अंत में समस्याओं की खोज करने के बजाय रियल-टाइम में हस्तक्षेप कर सकते हैं।
पूर्ण और छेड़छाड़-रोधी ऑडिट ट्रेल: EzPigmy में प्रत्येक लेनदेन में एजेंट ID, डिवाइस ID, टाइमस्टैम्प, और प्रविष्टि कहां की गई उसके GPS निर्देशांक होते हैं। इस लॉग को एजेंट द्वारा संपादित या हटाया नहीं जा सकता। जो दर्ज किया गया और जो जमा किया गया, उनके बीच कोई भी विसंगति तुरंत दिखाई देती है और एक विशिष्ट एजेंट, समय, और स्थान पर ट्रेस की जा सकती है।
बहु-शाखा समर्थन: EzPigmy का सुरक्षा मॉडल शाखाओं के बीच सख्त डेटा अलगाव लागू करता है। बीस शाखाओं में काम करने वाला एक सहकारी बैंक मुख्य-कार्यालय स्तर पर समेकित दृश्यता प्राप्त करता है, जबकि एक शाखा के पर्यवेक्षक दूसरी शाखा के रिकॉर्ड नहीं देख सकते। यह EzPigmy को जिला-स्तरीय सहकारी बैंकिंग संरचनाओं के लिए उपयुक्त बनाता है।
ऑफ़लाइन-सक्षम Android ऐप: फील्ड एजेंट अक्सर खराब कनेक्टिविटी वाले क्षेत्रों में काम करते हैं — ग्रामीण बाहरी इलाके, तहखाने के अपार्टमेंट, औद्योगिक क्षेत्र। EzPigmy कनेक्टिविटी न होने पर स्थानीय रूप से संग्रह कतारबद्ध करता है और डिवाइस फिर से कनेक्ट होने पर स्वचालित रूप से सिंक करता है। नेटवर्क आउटेज से कोई संग्रह नहीं खोता।
EzPigmy बनाम पारंपरिक पिग्मी प्रणाली: साथ-साथ तुलना
| आयाम | पारंपरिक पिग्मी प्रणाली | EzPigmy डिजिटल प्लेटफ़ॉर्म |
|---|---|---|
| संग्रह रिकॉर्डिंग | पासबुक और एजेंट बहीखाते में मैन्युअल प्रविष्टि | Android ऐप के माध्यम से तत्काल डिजिटल प्रविष्टि |
| रसीद निर्माण | हस्तलिखित या मोहर वाली पर्ची | डिजिटल रिकॉर्ड + इनबिल्ट थर्मल प्रिंट |
| रियल-टाइम दृश्यता | कोई नहीं — केवल दिन के अंत की जमा के बाद | पर्यवेक्षकों और प्रबंधकों के लिए लाइव डैशबोर्ड |
| धोखाधड़ी रोकथाम | पूरी तरह एजेंट की ईमानदारी पर निर्भर | GPS-टैग प्रविष्टियां + छेड़छाड़-रोधी ऑडिट लॉग |
| डेटा बैकअप और सुरक्षा | भौतिक बहीखाते — आग, बाढ़, चोरी के प्रति संवेदनशील | स्वचालित अतिरेक के साथ क्लाउड-समर्थित |
| सुलह | मैन्युअल, श्रम-गहन, त्रुटि-प्रवण | स्वचालित और रियल-टाइम |
| स्केलेबिलिटी | एजेंट संख्या और पर्यवेक्षण क्षमता से सीमित | एकल प्लेटफ़ॉर्म पर असीमित शाखाएं और एजेंट |
| सदस्य विश्वास | कम — कोई स्वतंत्र सत्यापन संभव नहीं | उच्च — तत्काल डिजिटल रसीद और सत्यापन योग्य इतिहास |
EzPigmy पर स्विच करने के 6 प्रमुख लाभ
1. एजेंट धोखाधड़ी को स्रोत पर समाप्त करें
चूंकि हर संग्रह उसी क्षण दर्ज और सिंक हो जाता है, एजेंटों के लिए आंकड़ों में हेरफेर करने की कोई गुंजाइश नहीं है। प्रणाली प्रत्येक लेनदेन के लिए एजेंट, समय, स्थान, और राशि कैप्चर करती है — जिससे कोई भी विसंगति दिन के अंत से पहले पर्यवेक्षकों को दिखाई देती है। धोखाधड़ी जो पहले हफ्तों तक अनसुलझी रहती थी, वह तुरंत सामने आती है।
2. रियल-टाइम परिचालन बुद्धिमत्ता
शाखा प्रबंधकों को अब अंधेरे में पिग्मी परिचालन प्रबंधित नहीं करना पड़ता। EzPigmy का डैशबोर्ड लाइव संग्रह प्रगति, बकाया सदस्य खाते, एजेंट प्रदर्शन मेट्रिक्स, और दैनिक लक्ष्य बनाम वास्तविक दिखाता है। यह सक्रिय हस्तक्षेप को सक्षम बनाता है — एक संघर्षरत एजेंट को पुनः नियुक्त करना, छूटे सदस्यों का पीछा करना — क्षति होने के बाद प्रतिक्रियात्मक ऑडिटिंग के बजाय।
3. सेकंडों में विवाद समाधान
जब कोई सदस्य छूटे संग्रह के बारे में पूछता है, तो प्रबंधक सेकंडों में पूरा लेनदेन इतिहास — एजेंट, टाइमस्टैम्प, GPS निर्देशांक, और मुद्रित रसीद ID — खींच सकते हैं। जो पहले घंटों तक भौतिक बहीखातों की छानबीन करने की आवश्यकता थी, वह एकल स्क्रीन पर हल होती है। सदस्य संतुष्ट जाते हैं; कर्मचारी विवादों में कम समय बिताते हैं।
4. पेशेवर सदस्य अनुभव
सदस्यों को उनके दरवाज़े पर एक मुद्रित थर्मल रसीद मिलती है, जो बैंक द्वारा जारी रसीद के समान प्रारूप और अनुभव में होती है। यह व्यावसायिकता विश्वास बनाती है, जमाओं के सही तरीके से दर्ज होने के बारे में चिंता कम करती है, और सदस्य प्रतिधारण बढ़ाती है। जो सदस्य प्रक्रिया के बारे में आश्वस्त हैं, वे समय के साथ अपनी जमा राशि बढ़ाने की अधिक संभावना रखते हैं।
5. विकास के लिए निर्मित
सहकारी बैंक जो 500 से 5,000 पिग्मी सदस्यों तक स्केल करना चाहते हैं, उन्हें अपनी पर्यवेक्षण ओवरहेड को उसी अनुपात में नहीं बढ़ाना पड़ता। EzPigmy एकल प्लेटफ़ॉर्म पर कई शाखाओं, हज़ारों सदस्यों, और दर्जनों एजेंटों को संभालता है — प्रत्येक स्तर पर समेकित रिपोर्टिंग के साथ। विकास एक परिचालन शक्ति बन जाता है, न कि जोखिम बढ़ाने वाला।
6. नियामक और ऑडिट तैयारी
डिजिटल लेनदेन रिकॉर्ड, GPS लॉग, एजेंट गतिविधि ट्रेल, और पूर्ण सदस्य इतिहास अनुपालन टीमों और बाहरी ऑडिटरों को वह संरचित, क्वेरी-योग्य साक्ष्य देते हैं जिनकी उन्हें ज़रूरत है — भौतिक बहीखाना पृष्ठों के बजाय मानक प्रारूपों में निर्यात योग्य। जैसे-जैसे सहकारी बैंकिंग नियमन कड़ा होता है, ऑडिट-तैयार होना अब वैकल्पिक नहीं रहा।
पिग्मी बिलिंग मशीन की कीमत को क्या प्रभावित करता है?
हर सहकारी बैंक का पिग्मी संचालन अलग होता है, इसलिए पिग्मी बिलिंग मशीन (Pigmy/Pygmy Billing Machine) की कीमत एक जैसी नहीं होती। कुछ कारक तय करते हैं कि किसी डिप्लॉयमेंट की लागत क्या होगी:
बंडल्ड प्लेटफ़ॉर्म बनाम केवल हार्डवेयर: EzPigmy सिर्फ़ एक हैंडहेल्ड डिवाइस नहीं है — यह डिवाइस, सॉफ़्टवेयर, क्लाउड डैशबोर्ड और सपोर्ट एक साथ एक ही प्लेटफ़ॉर्म के रूप में देता है। कीमत पूरे प्लेटफ़ॉर्म को दर्शाती है, न कि सिर्फ़ एक साधारण प्रिंटर को।
फ़ील्ड एजेंट्स और डिवाइसों की संख्या: पाँच एजेंट चलाने वाले सहकारी बैंक की ज़रूरतें पचास एजेंट चलाने वाले बैंक से अलग होती हैं। कीमत आपके फ़ील्ड फ़ोर्स के आकार के अनुसार बदलती है, न कि एक तय प्रति-शाखा शुल्क के अनुसार।
सहकारी बैंक का आकार: शाखाओं की संख्या, सदस्य आधार और लेन-देन की मात्रा — ये सभी सही डिप्लॉयमेंट आकार और सही प्राइसिंग टियर तय करते हैं।
सपोर्ट और उपभोग्य सामग्री: चल रहे सपोर्ट, प्रिंटर के उपभोग्य सामान, और डिवाइस बदलने या रखरखाव को बैंक की ज़रूरत के अनुसार बंडल किया जा सकता है या अलग से रखा जा सकता है।
चूँकि कीमत आपके बैंक की विशेष स्थिति पर निर्भर करती है, इसलिए आपके संस्थान के लिए पिग्मी (या पिग्मी) बिलिंग मशीन की सही कीमत जानने का सबसे सटीक तरीका है — कोटेशन के लिए अनुरोध करना।
अपने बैंक के लिए कीमत देखना चाहते हैं? [कोटेशन का अनुरोध करें →]
निर्णय
पारंपरिक पिग्मी प्रणाली एक ऐसी दुनिया के लिए बनाई गई थी जिसमें स्मार्टफोन, क्लाउड डेटाबेस, या रियल-टाइम कनेक्टिविटी नहीं थी। इसने दशकों तक सहकारी बैंकिंग की अच्छी सेवा की — लेकिन जैसे-जैसे संस्थाएं बढ़ती हैं और नियामक अधिक की मांग करते हैं, यह जो विश्वास-घाटा, ऑडिट जोखिम, और परिचालन सीमा पैदा करती है, उसे उचित ठहराना तेज़ी से मुश्किल होता जा रहा है।
EzPigmy सहकारी बैंकिंग के केंद्र में एजेंट संबंध को प्रतिस्थापित नहीं करता। दरवाज़े पर संग्रह मॉडल की सबसे बड़ी ताकत बनी रहती है — वह व्यक्तिगत स्पर्श जिसे बैंक और ATM दोहरा नहीं सकते। EzPigmy उस संबंध को सत्यापन योग्य, स्केलेबल, और विश्वसनीय बनाता है। सदस्यों को रसीद मिलती है। प्रबंधकों को दृश्यता मिलती है। ऑडिटरों को साक्ष्य मिलते हैं। और बैंकों को एक पिग्मी पोर्टफोलियो मिलता है जिसे वे विश्वास के साथ बढ़ा सकते हैं।
EzPigmy को कार्य में देखना चाहते हैं? अपने सहकारी बैंक के लिए डेमो शेड्यूल करने के लिए हमसे संपर्क करें।
अक्सर पूछे जाने वाले सवाल
संबंधित पोस्ट
EzPigmy सहकारी बैंकों में एजेंट धोखाधड़ी को कैसे समाप्त करता है
डिजिटल पिग्मी परिचालन के लिए शाखा प्रबंधक की संपूर्ण मार्गदर्शिका
EzPigmy ऑफ़लाइन मोड: ग्रामीण भारत में विश्वसनीय पिग्मी संग्रह
ezPigmy
क्या आप अपने पिगमी संग्रह को डिजिटल बनाने के लिए तैयार हैं?
देखें कि ezPigmy सहकारी बैंकों को लीकेज खत्म करने, एजेंटों को रियल-टाइम में ट्रैक करने और तुरंत सुलह करने में कैसे मदद करता है।
मुफ्त डेमो के लिए अनुरोध करें