

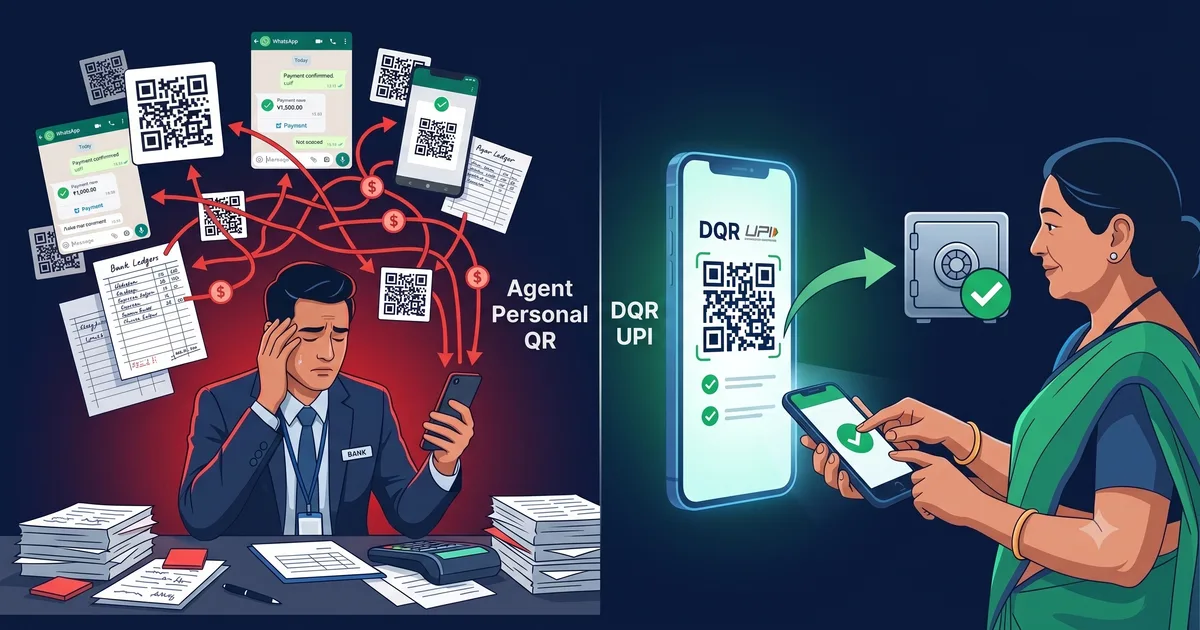
ஏஜென்ட் UPI QR குறியீடுகள் ஒரு சரிகட்டல் ஆபத்து ஏன் — புத்திசாலி வங்கிகள் என்ன செய்கின்றன
மாலை 6 மணி. உங்கள் கிளை மேலாளர் இன்னும் தன் மேசையில் அமர்ந்திருக்கிறார். அன்றைய பிக்மி வசூல் தாள் 160 கணக்குகளில் ₹48,000 வசூலித்ததை காட்டுகிறது. வங்கியின் UPI லெட்ஜர் ₹28,500 மொத்தமுள்ள 94 கிரெடிட்களை காட்டுகிறது. மீதமுள்ள ₹19,500? மூன்று ஏஜென்ட்களின் PhonePe கணக்குகளுக்கும் WhatsApp ஸ்கிரீன்ஷாட்டுகளின் குவியலுக்கும் இடையே எங்கோ இருக்கிறது, அதை அவர் கைமுறையாக பொருத்த முயற்சிக்கிறார்.
இது மோசமான நாள் இல்லை. இது செவ்வாய்க்கிழமை.
இந்தியா முழுவதும் கூட்டுறவு வங்கிகள் மற்றும் NBFCகளில், ஒவ்வொரு மாலையும் இதே காட்சி நடக்கிறது. கள ஏஜென்ட்கள் வீடு வீடாக சென்று தவணைகள் வசூலிக்க தங்கள் சொந்த UPI QR குறியீடுகளை பயன்படுத்துகிறார்கள் — யாரும் முறையாக அங்கீகரிக்காத ஒரு நடைமுறை முடிவு, அது அமைதியாக டிஜிட்டல் வசூலின் முதுகெலும்பாக மாறிவிட்டது. இது வசதியானது. இது வேகமானது. மற்றும் ஒவ்வொரு மாதமும் அதிகரிக்கும் சரிகட்டல் மற்றும் இணக்க சிக்கல்களை உருவாக்குகிறது.
சில வங்கிகள் இதை சரிசெய்ய பகிரப்பட்ட நிலையான QR குறியீட்டிற்கு மாறியுள்ளன. இது சிறந்தது. இது போதுமானதல்ல.
இந்த கட்டுரை ஏஜென்ட் சொந்த QR குறியீடுகள் ஏன் தோல்வியடைகின்றன, நிலையான QR சிக்கலை பாதியே ஏன் தீர்க்கிறது, மற்றும் டைனமிக் QR (DQR) UPI மூல மூலத்தில் சிக்கலை எவ்வாறு நீக்குகிறது என்பதை விளக்குகிறது.
ஏஜென்ட் சொந்த UPI QR குறியீடுகளின் 5 சிக்கல்கள்
1. சரிகட்டல் தினசரி கைமுறை கொடுமை
ஒரு வாடிக்கையாளர் ஏஜென்ட்டின் சொந்த QR ஐ ஸ்கேன் செய்து ₹500 செலுத்தும்போது, அந்த பணம் ஏஜென்ட்டின் சொந்த வங்கி கணக்கில் செல்கிறது — உங்கள் வங்கியின் புத்தகங்களில் அல்ல. ஏஜென்ட் பணம் அனுப்பும் வரை கிளைக்கு எதுவும் தெரியாது — அது அன்று மாலை, மறுநாள் காலை, அல்லது சில நாட்களுக்குப் பிறகு நடக்கலாம்.
ஒவ்வொரு தவணையையும் சரியான வாடிக்கையாளர் கணக்கோடு பொருத்துவது முழுக்க முழுக்க கைமுறையானது. ஏஜென்ட்கள் ஸ்கிரீன்ஷாட்டுகள் அனுப்புகிறார்கள். கிளை ஊழியர்கள் வசூல் பதிவேட்டிற்கு எதிராக பெயர்கள், தொகைகள் மற்றும் நேரங்களை சரிபார்க்கிறார்கள். ஒரு ஏஜென்ட் ஒரு நாளில் 30 வாடிக்கையாளர்களிடமிருந்து வசூலித்து ஒரே தொகுப்பு பரிமாற்றம் அனுப்பினால், கிளை எந்த ₹500 எந்த கணக்குக்கு என்று மீண்டும் கட்டமைக்க வேண்டும்.
பெரிய அளவில் — 20 ஏஜென்ட்கள், 600 தினசரி பரிவர்த்தனைகள் — இது தினசரி மணிநேர வேலையாக மாறுகிறது, எந்த துல்லியத்திற்கும் உத்தரவாதமில்லாமல்.
2. மோசடி மற்றும் மோசடிக்கு வணிக அமைப்பு அளவிலான சரிபார்ப்பு இல்லை
வாடிக்கையாளர் UPI மூலம் செலுத்தும்போது மற்றும் உறுதிப்படுத்தல் ஏஜென்ட்டின் தொலைபேசிக்கு செல்லும்போது, அது நடந்தது என்று ஏஜென்ட்டுக்கு மட்டுமே தெரியும். ஏஜென்ட் அதை பணமாக பதிவு செய்வதையோ அல்லது பதிவே செய்யாமல் விடுவதையோ தடுக்க எதுவும் இல்லை.
வசூலின் நேரத்தில் UPI பரிவர்த்தனையை வாடிக்கையாளர் கணக்கோடு இணைக்கும் வணிக அமைப்பு அளவிலான பதிவு இல்லாமல், வங்கியிடம் அதிகாரப்பூர்வ trail இல்லை. வேறுபாடு வாரங்களுக்குப் பிறகு கண்டுபிடிக்கப்பட்டால், ஏஜென்ட்டின் கணக்கு ஒரு பரிவர்த்தனையை காட்டுகிறது. வங்கியின் பதிவுகள் ஒரு பணம் நுழைவை காட்டுகின்றன. எது சரி என்று தீர்மானிக்க எந்த வழியுமில்லை.
3. Float வங்கியில் இல்லை, ஏஜென்ட் கணக்கில் இருக்கிறது
வசூல் மற்றும் தொகுப்பிற்கிடையில், நிதி ஏஜென்ட்களின் சொந்த வங்கி கணக்குகளில் குவிகிறது. ஒரு மிதமான சுறுசுறுப்பான ஏஜென்ட் எந்த நேரத்திலும் ₹30,000–₹80,000 உறுப்பினர் வைப்புகளை வைத்திருக்கலாம்.
இது இரண்டு சிக்கல்களை உருவாக்குகிறது. முதலாவதாக, உங்கள் உண்மையான பணப்புழக்க நிலையில் எந்த தெரிவும் இல்லை. இரண்டாவதாக, ஏஜென்ட்கள் தங்களுக்கு சொந்தமில்லாத பணத்தில் float சம்பாதிக்கிறார்கள்.
4. RBI தணிக்கை மற்றும் இணக்கம் நிரூபிக்க முடியாது
ஒரு RBI ஆய்வாளர் ஒரு குறிப்பிட்ட UPI கிரெடிட்டை அதன் மூலத்திலிருந்து கண்டுபிடிக்கக் கேட்டால், உங்கள் அமைப்பு அந்த கேள்விக்கு பதில் சொல்ல முடியாது. பணம் செலுத்துவது ஏஜென்ட்டின் சொந்த கணக்கில் நடந்தது. தொகுப்பு ஒரே பரிமாற்றமாக வந்தது. அசல் UPI குறிப்பு மறைந்துவிட்டது. மீதமுள்ளது ஒரு கையெழுத்து பதிவேடு நுழைவு, ஒரு WhatsApp செய்தி மற்றும் ஒரு நினைவு.
5. வாடிக்கையாளர் சர்ச்சைகள் தீர்க்க இயலாதவையாக ஆகின்றன
ஒரு வாடிக்கையாளர் UPI மூலம் ₹500 செலுத்திவிட்டார். ஏஜென்ட் அதை பதிவு செய்யவில்லை. வாடிக்கையாளர் UPI வெற்றி அறிவிப்பை காட்டுகிறார். ஏஜென்ட் வேறுபாட்டை மறுக்கிறார். வங்கியின் பக்கத்தில் எந்த அதிகாரப்பூர்வ பதிவும் இல்லை. நீங்கள் இழப்பை ஏற்கவோ அல்லது வாடிக்கையாளர் உறவை சேதப்படுத்திக்கொள்ளவோ வேண்டும்.
நிலையான ஆர்க் QR குறியீடு ஏன் அரை தீர்வு மட்டுமே
இந்த சிக்கல்களை எதிர்கொண்டு, பல வங்கிகள் ஏஜென்ட்களுக்காக ஒரு நிறுவன-மட்ட UPI QR குறியீட்டை வழங்கியுள்ளன. பணம் இப்போது நேரடியாக வங்கியின் கணக்கிற்கு செல்கிறது. மோசடி மற்றும் float ஆபத்துகள் பெரும்பாலும் நீக்கப்படுகின்றன.
சரிகட்டல் சிக்கல் மட்டும் முழுமையாக தீர்க்கப்படாமல் உள்ளது.
200 வாடிக்கையாளர்கள் ஒரே QR ஐ ஸ்கேன் செய்து ஒரு நாளில் செலுத்தும்போது, வங்கி 200 UPI கிரெடிட்களை பெறுகிறது — எல்லாம் ஒரே VPAவிற்கு, எல்லாம் கட்டமைக்கப்பட்ட குறிப்பு இல்லாமல். ஒவ்வொரு ₹500 கிரெடிட்டையும் சரியான பாஸ்புக் கணக்கோடு பொருத்த இன்னும் யாரோ ஒருவர் வேண்டும்.
UPI குறிப்பு புலம் கோட்பாட்டளவில் வாடிக்கையாளர்களுக்கு கணக்கு எண்ணை தட்டச்சு செய்ய அனுமதிக்கிறது. நடைமுறையில், இது தொடர்ச்சியாக தோல்வியடைகிறது. வாடிக்கையாளர்கள் அதை காலியாக விடுகிறார்கள். எண்களுக்கு பதிலாக பெயர்களை தட்டச்சு செய்கிறார்கள்.
நிலையான QR பணத்தை சரியான நிறுவனத்திற்கு நகர்த்துகிறது. அடையாள சிக்கலை தீர்க்கவில்லை.
DQR UPI மூல மூலத்தில் சிக்கலை எவ்வாறு சரிசெய்கிறது
டைனமிக் QR (DQR) UPI வசூல் செயல்முறையின் ஒவ்வொரு படியிலும் வித்தியாசமாக செயல்படுகிறது.
ஒரு ஏஜென்ட் ezPigmy பயன்பாட்டில் குறிப்பிட்ட வாடிக்கையாளருக்கான வசூலை தொடங்கும்போது, பயன்பாடு அந்த வாடிக்கையாளரின் கணக்கிற்காக, அந்த வசூலுக்காக, அந்த தருணத்தில் ஒரு தனித்துவமான QR குறியீட்டை உருவாக்குகிறது. QR சரியான தொகை, வாடிக்கையாளர் கணக்கு குறிப்பு மற்றும் ஏஜென்ட் அடையாளத்தை குறியாக்கம் செய்கிறது. வாடிக்கையாளர் ஸ்கேன் செய்து செலுத்துகிறார்.
பணம் நேரடியாக வங்கியின் கணக்கிற்கு செல்கிறது. அமைப்பு கிரெடிட்டை சரியான வாடிக்கையாளர் கணக்கிற்கு தானாகவே பதிவு செய்கிறது. கைமுறை பொருத்தல் இல்லை.
DQR ஒவ்வொரு சிக்கலையும் எவ்வாறு நீக்குகிறது:
சரிகட்டல் — ஒவ்வொரு UPI கிரெடிட்டும் உருவாக்கப்பட்ட நேரத்திலேயே குறிப்பிட்ட வாடிக்கையாளர் கணக்கோடு இணைக்கப்படுகிறது. தானாக பதிவாகிறது.
மோசடி — ஏஜென்ட் சொந்த கணக்கில் வசூலிக்க முடியாது. QR வங்கியின் அமைப்பால் உருவாக்கப்படுகிறது. பணம் வங்கியின் கணக்கிற்கு செல்கிறது.
Float — பணம் நேரடியாக வாடிக்கையாளரிடமிருந்து வங்கிக்கு செல்கிறது. ஏஜென்ட்டின் பர்சில் நிறுத்தமில்லை.
தணிக்கை trail — ஒவ்வொரு பரிவர்த்தனையும் முழுமையான பதிவை கொண்டிருக்கிறது: எந்த ஏஜென்ட், எந்த வாடிக்கையாளர், எந்த கணக்கு, சரியான நேரம், UPI குறிப்பு.
வாடிக்கையாளர் சர்ச்சை — அமைப்பு பதிவு அதிகாரப்பூர்வமானது. வாடிக்கையாளர் செலுத்தினால், அது அமைப்பில் உள்ளது.
மூன்று அணுகுமுறைகளை ஒப்பிடுதல்
| ஏஜென்ட் சொந்த QR | நிலையான ஆர்க் QR | DQR UPI (ezPigmy) | |
|---|---|---|---|
| சரிகட்டல் | கைமுறை, தினசரி குழப்பம் | இன்னும் கைமுறை | தானியங்கி |
| மோசடி ஆபத்து | அதிகம் | குறைவு | நீக்கப்பட்டது |
| ஏஜென்ட் கணக்கில் float | ஆம் | நீக்கப்பட்டது | நீக்கப்பட்டது |
| தணிக்கை trail | இல்லை | பகுதி | முழுமையான |
| வாடிக்கையாளர் சர்ச்சை | தீர்க்க இயலாத | கடினம் | அமைப்பு பதிவு வெல்கிறது |
| ஒவ்வொரு ஏஜென்ட்டின் பொறுப்பு | இல்லை | இல்லை | முழுமையான |
உங்கள் குழு இன்னும் ஒவ்வொரு மாலையும் UPI கிரெடிட்களை வசூல் பதிவேடுகளோடு பொருத்த மணிநேரங்களை செலவழிக்கிறதென்றால், நீங்கள் இருக்கக்கூடாத ஒரு சிக்கலை தீர்க்கிறீர்கள். அதை நீக்கும் தொழில்நுட்பம் ஏற்கனவே உற்பத்தியில் இயங்குகிறது.
உங்கள் கிளை செயல்பாட்டிற்கு DQR UPI எவ்வாறு செயல்படுகிறது என்று பார்க்க விரும்புகிறீர்களா? இலவச டெமோ பதிவு செய்யுங்கள் →
தொடர்புடைய பதிவுகள்

AI மூலம் உருவாக்கப்பட்ட போலி வங்கி ஆப்கள்: பொறுப்பு யாருக்கு?

ஏஜென்ட் வங்கி பாதுகாப்பு சாதனத்திலிருந்து தொடங்குகிறது, வெறும் ஆப்பில் இருந்து அல்ல

உங்கள் தலைமை அலுவலகத்திற்கு ஒரு மாதம் கழித்துத்தான் தெரிய வருகிறதா? அது அவசியமில்லை.
ezPigmy
உங்கள் பிக்மி வசூலை டிஜிட்டல் மயமாக்க தயாரா?
கூட்டுறவு வங்கிகள் கசிவை நீக்கவும், முகவர்களை நிகழ் நேரத்தில் கண்காணிக்கவும், உடனடியாக சரிசெய்யவும் ezPigmy எவ்வாறு உதவுகிறது என்பதை பாருங்கள்.
இலவச டெமோ கோரவும்